درس تاریخی فدرال رزرو؛ از رکود بزرگ 1929 تا بحران کووید 19

زمان مطالعه: 7 دقیقه

بحران مالی
با شروع پاندمی کووید-19 (COVID-19)، جروم پاول (Jerome Powell) رئیس فدرال رزرو امریکا در مارس 2020، بیانیه‌ای خارق‌العاده را در مقابل جهانیان اعلان کرد: «مهمات ما تمام نخواهد شد».با این موضع‌گیری، بانک مرکزی اعلام آمادگی کرد که هر اقدامی را برای مهار بحران اقتصادی فزاینده انجام خواهد داد. سه ماه بعد، بانک فدرال رزرو تقریباً 3 تریلیون دلار نقدینگی به اقتصاد آمریکا تزریق کرد.
این نوع اقدام رادیکال ازسوی بانک‌های مرکزی_که با نام سیاست تسهیل کمی (QE) شناخته می‌شود_ منتقدان خود را دارد. از آن سو، بسیاری از اقتصاددانان برجسته و مورخان اقتصادی از سیاست تسهیل کمی (QE) به‌عنوان راه حلی برای بحران‌های اقتصادی حمایت کرده‌اند. اعتقاد ویژه آنها به این سیاست، حاکی از آن است که تجربیات به‌دست‌آمده از بحران‌های گذشته و به‌ویژه رکود بزرگ در دهه 1930 و تفسیر آن توسط اقتصاددانانی مانند میلتون فریدمن و آنا شوارتز که در کتابشان با عنوان “تاریخچه پولی ایالات متحده” که در سال 1963 منتشر شد، درک ما را از بحران‌های کنونی افزایش داده است.

فریدمن و شوارتز  بر این باور بودند آن زمان که یک بحران گسترده مالی منجر به کاهش شدید ارزش بازار سهام در اقتصاد آمریکا شد، فدرال رزرو مسئول تبدیل شدن یک رکود اقتصادی عادی به رکودی عمیق بود. به عقیده این دو، فدرال رزرو در دهه 30 میلادی، در جهت کاهش اثرات این معضل ناتوان ماند.
در پایان قرن بیستم، تفسیر آنها از رکود بزرگ در اقتصاد و تاریخ اقتصادی به‌اندازه‌ای غالب شد  که به‌صورت یک مکتب اقتصادی درآمد. هنگامی‌که بحران مالی جهانی در سال 2008 آغاز شد، فدرال رزرو، سیاست‌های تهاجمی انبساطی را برای جلوگیری از اشتباهات پیش‌آمده در دوران رکود بزرگ ارائه داد.

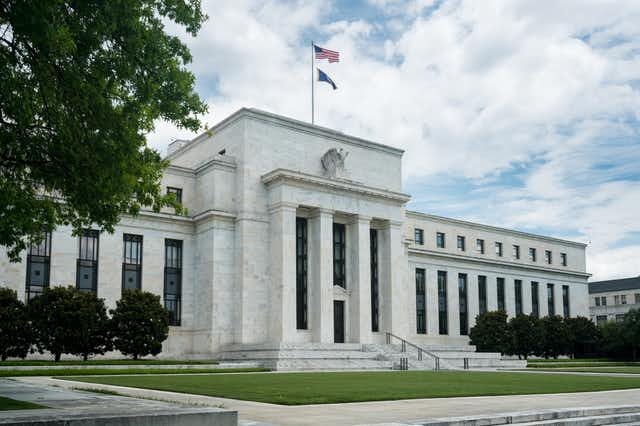
قدرال رزروساختمان فدرال رزرو آمریکا

از ابتدای قرن بیستم، سیل نقدینگی وارد شده به سیستم مالی سرمایه‌داری، از منظر تاریخی قابل‌توجه بوده است و از تمام سوابق پیشین مداخلات پولیِ خارج از زمان جنگ، پیشی گرفته است. این امر واقعیت اقتصادی ما را شبیه به داستان خیالی یک پروفسور مرموز می‌کند که قصد داشت با هدف چاپ میلیاردها یورو، به ضرابخانه سلطنتی اسپانیا حمله کند؛ موضوعی که بعدها دستمایه سریال محبوب تلویزیونی (La Casa de Papel) شد. همان‌طور که پروفسور توضیح می‌داد:
«در سال 2011، بانک مرکزی اروپا 171 میلیارد یورو بدون پشتوانه تولید کرد. درست مثل کاری که ما انجام می‌دهیم فقط در مقیاس کمی بزرگ‌تر… آنها این اقدام را “تزریق نقدینگی” نامیدند. من تزریق نقدینگی انجام می‌دهم، اما نه برای بانک‌ها. من آن را اینجا، در اقتصاد واقعی انجام می‌دهم.»
پروفسور این اظهارات را مدت‌ها قبل از آن زمانی بیان داشت که بانک‌های مرکزی در قبال واکنش به بحران ویروس کرونا، سیل نقدینگی عظیمی را روانه بازار کردند.

تحلیل تاریخی به‌عنوان بدعت اقتصادی

شروع رکود بزرگ با “یک دوره طلایی” تحقیقات نظری و تجربی در مورد چرخه‌های تجاری و بحران‌ها هم‌زمان بود. اگرچه آنها در مورد علل به‌وجودآمدن چرخه توافق نداشتند، اما اقتصاددانان می‌خواستند به دنبال توضیحی درباره نوسانات مکرر فعالیت‌های اقتصادی در داخل سیستم اقتصادی باشند. این مورد در تحقیقات وسلی کلر میچل (Wesley Clair Mitchell)، اقتصاددان آمریکایی در اوایل قرن بیستم و از بزرگ‌ترین صاحب نظران در زمینه چرخه‌های تجاری دیده می‌شود.
میچل کار خود را به‌عنوان اقتصاددان در دانشگاه شیکاگو آغاز کرد و در آنجا با تورستین وبلن Thorstein Veblen ملاقات کرد و از نظرات این اقتصاددان غیرمتعارف درباره نظریه اقتصادی ارتدوکس و نادیده‌گرفتن روند “تغییرات تکاملی اقتصادی ” الهام گرفت.
از نظر میچل، عامل ایجاد چرخه‌های تجاری، وابستگی ناخوشایند رفاه مادی به اقتصادی بود که برای سودجویی سازمان‌دهی ‌شده بود: “در جایی که اقتصاد پولی غالب می‌شود، منابع طبیعی توسعه پیدا نمی‌کنند، تجهیزات صنعتی مهیا نمی‌شوند، مهارت‌های صنعتی به کار گرفته نمی‌شوند مگر اینکه شرایط به‌گونه‌ای باشد که سودی به کسانی برساند که تولید را مدیریت می‌کنند.”. وی به دنبال سازوکار سودآوری شرکت‌ها بود تا بتواند مراحل تکراری فعالیت تجاری و نحوه رشد و ادغام شرکت‌ها در یکدیگر را در روند تغییرات تجمعی توضیح دهد.
عمق و تداوم رکود باعث شد اهمیت درک نوسانات فعالیت‌های اقتصادی خصوصاً در کشوری که به نظر می‌رسید سرمایه‌داری را در پیچیده‌ترین شکل خود دارد (آمریکا) ، تقویت شود. چشم‌انداز جدیدی که توسط جان مینارد کینز (John Maynard Keynes) ارائه شد توجه ویژه‌ای را به خود جلب کرد. کینز به دنبال بررسی سازوکار درونی سیستم اقتصادی برای اساس چرخه‌ها (اقتصادی) بود،. این تحقیقات اون نشات گرفته از تردید سایر اقتصاددانان در مورد ظرفیت اقتصاد برای بازتنظیم خود بود، اما در نهایت او توانست نقش جدید و قابل‌توجه دولت را در ایجاد ثبات اقتصادی شناسایی کند.
اهمیت این تفسیر از رکود بزرگ که از سوی  فریدمن و شوارتز ارائه شد، تنها با درک تداوم و گسیختگی ناشی از این تفسیر در تحلیل اقتصاددانان از چرخه‌های تجاری می توان ‌درک کرد. کتاب آنها مبتنی بر ترکیبی از نظریه و تاریخ بود که شباهت عجیبی به رویکرد متدولوژیک متمایز میچل در مطالعات تغییرات تجمعی دارد. اما درست همان‌طور که میچل از داده‌ها و آمارهای تاریخی برای به چالش کشیدن مکتب اقتصادی دوران خود استفاده کرده بود، فریدمن و شوارتز نیز از تحقیقات تاریخی خود نه ‌تنها برای مقابله با آنچه میچل و کینز معتقد بودند، بلکه برای مقابله با اعتقاد بسیاری از اقتصاددانان در مورد بی‌ثباتی ذاتی یک سیستم اقتصادی سرمایه‌داری استفاده کردند.
در تاریخ اقتصاد، درک و تلقی ارائه شده ازسوی فریدمن و شوارتز از مفهوم سرمایه‌داری_ه‌عنوان معیار ثبات در اقتصاد و همگردی (کوواریانس) پول و درآمد_ با وقوع چرخه‌های ناهنجار مختل شد. دراین‌بین آنها ادعا کردند که پول اهمیت زیادی دارد و تا آنجایی که به رکود بزرگ مربوط می‌شد، آنها تصور می‌کردند که این افت پول است که باعث کاهش درآمد می‌شود. درحالی‌که آنها تصدیق کردند که سقوط اقتصادی ریشه در امواج بحران‌های بانکی‌ای دارد که در اوایل دهه 1930 سیستم مالی ایالات متحده را ویران کرد. آنها مقامات اقتصادی آمریکا را مقصر دانستند که چرا در تزریق نقدینگی کافی به سیستم برای مقابله با سقوط اقتصادی کاری انجام نداده‌اند. با این کار آنها دولت را مسئول آنچیزی می‌دانستند که به نظر اکثر مردم بحران سرمایه‌داری بود.
فریدمن و شوارتز برای دفاع از ادعاهای جسورانه خود، از رویکرد روش‌شناختی الهام گرفته از میچل، بهره بردند، رویکردی که به‌خاطر استفاده از یک روش قدیمی در برابر نفوذ روزافزون تحلیل اقتصادسنجی در علم اقتصاد، بسیار مورد سرزنش قرار گرفته بود. این دو اقتصاددان با میچل در مورد اهمیت تلفیق نظریه‌های اقتصادی و شواهد موافقت بودند اما آنها فعالیت اقتصادی را در غالب روابط پایدار ریاضی بیان داشتند؛ موضوعی که اهمیت تغییر تجمعی را _آنگونه که میچل بر آن تأکید داشت_ نفی می‌کرد.
فریدمن و شوارتز حاضر نشدند تحت تأثیر روش‌های آن زمان قرار بگیرند، در عوض تصمیم گرفتند تا زمانی که داده‌ها را به کامپیوتر می‌دهند، به‌جای تمرکز صرف روی اعداد، به کمک تفکیک کردن داده‌هایی که با هم همبستگی دارند، بتوانند شرایط برخاسته از یک واقعه خاص را که در پشت پرده اتفاق می‌افتد، پیش‌بینی کنند.
بر اساس تحقیقات تاریخی، آنها قصد داشتند توالی زمانی وقایعی را که به ادعای آنها منجر به “انقباض فاجعه‌بار” در دوران رکود بزرگ شده است، بازسازی کنند. آنها همچنین برای توسعه نظریه‌شان از استدلال تاریخی استفاده کردند تا نشان دهند که در غیر این صورت شکست سیستم مالی خصوصی باعث سقوط اقتصاد ایالات متحده در آن زمان می‌شد. “فدرال رزرو” اختیارات فراوانی برای کاهش روند غم‌انگیز تورم اقتصادی و سقوط بانکی داشت اما از این اختیارات به طور مؤثر استفاده نکرد. آنها توانستند با استفاده از تاریخچه فرضی، تصویری از یک بحران که می‌توانست رخ ندهد را ایجاد کنند.

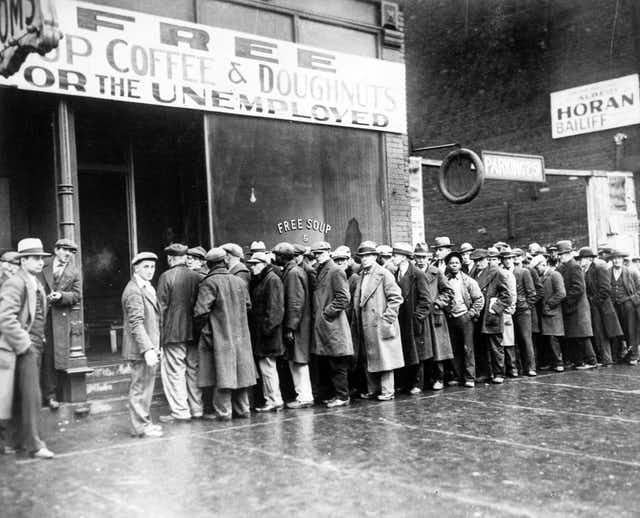
رکود 1929مردم بیکار که بیرون از یک آشپزخانه صف کشیده‌اند؛ شیکاگو

پول، پول، پول

اینکه چرا رکود بزرگ اساسا در ایالات متحده رخ‌ داد، سؤال دشواری بود. پاسخ فریدمن و شوارتز تحریک‌آمیز و قابل‌قبول بود، اما موارد زیادی کنار گذاشته و موارد زیادی هم به آن اضافه شد. ما هنوز انتظار نقد صحیح ادعاهای آنها و ارائه گزینه‌های دیگری را داریم. بااین‌وجود، علی‌رغم انتقادات در طول سال‌ها، بسیاری از مورخان فرضیه پول را گسترش داده‌اند و به‌جای اینکه با آن مقابله کنند یا آن را دوباره ارزیابی کنند، آن را پذیرفته‌اند.
با پایان قرن بیستم، تفسیر بنیادی رکود بزرگ که فریدمن و شوارتز مطرح کرده بودند، به یک مکتب تاریخی تبدیل شد. معدود محققانی که آن‌قدر بی‌پروا بودند کخ بتوانند مستقیماً رو در روی آن بایستند، مورد هجوم انتقادات قرار گرفتند. در نهایت حتی برای کسانی که تمایلی به تن دادن به ادعای ثبات ذاتی سیستم سرمایه‌داری نداشتند معلوم شد که شاید سکوت و غفلت‌زدگی بهترین واکنش باشد. چنین غفلتی را می‌توان در نوشته‌های یک اقتصاددان دانشگاهی مانند بن برنانکه (Ben Bernanke) که طی دو دوره مسئولیت خطیری به عنوان رئیس بانک مرکزی را داشت، نیز مشاهده کرد.
برنانکه (Ben Bernanke) متوجه یک خلأ مهم در نظریه پولی شد و سعی کرد که آن را پر کند. تفسیر فریدمن و شوارتز از رکود بزرگ به شدت به هراس از سیستم بانکی متکی بود که در آن سپرده‌گذاران پول خود را از بانک‌های سالم و ناسالم بیرون کشیدند، بدون اینکه هیچ توضیحی در مورد اختلال در سیستم مالی ایالات متحده ارائه شود. برنانکه توانست با توسل به اندیشه کسانی مانند هیمن مینسکی (Hyman Minsky) که به او در درک بی‌ثباتی سیستم مالی ایالات متحده کمک کرده بود، اقتصاد کشورش را نجات دهد. بااین‌همه، کار آنها به دور از “فرض رفتار اقتصادی منطقی” تلقی شد.
اینکه مقاله برنانکه این ‌همه توجه دانشگاهی را به خود جلب کرده است، حاکی از تأثیر مکاتب دانشگاهی بر تحقیقات علمی است. اما هنگامی‌که در اوایل قرن بیست و یکم مکتب تاریخی رکود بزرگ از حالت آکادمیک به حوزه سیاست‌گذاری منتقل شد، ناگهان این مطلب بسیار مهم‌تر و چشمگیرتر شد.
در سال 2002 در جشن تولد 90 سالگی فریدمن، زمانی که برنانکه عضو هیئت‌مدیره فدرال رزرو بود، در یک مراسم ادای احترام گفت: “من می‌خواهم به میلتون و آنا بگویم: در مورد رکود بزرگ حق با شماست، ما این کار را کردیم. بسیار متأسفیم. اما به لطف شما، دیگر آن را تکرار نمی‌کنیم.”

“در مورد رکود بزرگ حق با شما بود، ما باعث آن شدیم و بسیار متأسفیم. اما به لطف شما، دیگر آن را تکرار نمی‌کنیم”

سخنان برنانکه مطمئناً به همان اندازه که لذت‌بخش بود، تامل‌انگیز به نظر می‌رسید. در سخنرانی فریدمن خطاب به انجمن اقتصادی آمریکا، چند سال پس از انتشار تاریخچه اقتصادی، می توان متوجه شد او نگران بود که “خطر آن است که ما برای سیاست پولی نقشی بزرگ‌تر از آنچه می‌تواند ایفا کند، قائل شویم”. بااین‌وجود، او به‌سختی می‌توانست تصور کند که برنانکه در چنین موقعیتی چه خواهد کرد.
فریدمن نتوانست شاهد آن دسته از سیاست‌های تهاجمی انبساط پولی باشد که برنانکه در تصمیم خود برای “تکرار نکردن آن” اعمال کرده بود. بااین‌حال، شوارتز اظهار داشت که او در جبهه‌ی غلطی در حال جنگیدن بوده است؛ زیرا بحران 2008-2009 هیچ ارتباطی با نقدینگی نداشته است. از قضا، بسیاری از اقتصاددانان تقریباً همین مسئله را در مورد رکود بزرگ دهه 1930 باور داشتند. فقط تصور کنید در غیاب روش فعلی سیاست تسهیل کمی، درک ما از آن بحران چگونه می‌بود.

سری مقالات رویدادهای مهم مالی

  1. توافقنامه پلازا، بزرگترین دستکاری ارزی در تاریخ
  2. ۶ قوی سیاه که بازارهای مالی را زیر و رو کردند!
  3. سقوط بزرگ 1987؛ چگونه بازار سهام در دوشنبه سیاه فرو ریخت؟
  4. رکود بزرگ 1929؛ اشتباهات فدرال رزرو و عمیق‌ترین بحران تاریخ
  5. هراس بانکی 1930 تا 1931؛ فروپاشی بانک‌ها در پی رکود بزرگ بازار سهام
  6. انقلاب‌های ۱۹۸۹، چگونه بزرگترین اتحادیه جهان فروپاشید
  7. چهارشنبه سیاه ۱۹۹۲: سقوط پوند و نقش جورج سوروس
  8. بحران بدهی سال ۱۹۹۴؛ روایت یک بحران پنهان اوراق خزانه‌داری
  9. برتون وودز: سیستم پولی پس از جنگ جهانی دوم
  10. بحران مالی ۱۹۹۷ آسیا: زمانی که ببرهای آسیا سقوط کردند
  11. سال ۲۰۰۰، سال حباب دات کام
  12. چگونگی شکل‌گیری ناحیه یورو و دلایل قدرت و ضعف ارز یورو
  13. اعتدال بزرگ و درس‌های آن برای مقابله با بحران‌های اقتصادی جهانی
  14. بررسی بحران مالی 2008: بزرگترین بحران مالی هزاره سوم
  15. درس‌ های نیاموخته اقتصادی در فاصله بین سال های ۲۰۱۰ تا ۲۰۲۰
  16. بحران بدهی سال ۲۰۱۲ اروپا: پایان یک رویا
  17. پنجشنبه سیاه سال ۲۰۱۵، روزی که فرانک همه را غافلگیر کرد
  18. درس تاریخی فدرال رزرو؛ از رکود بزرگ 1929 تا بحران کووید 19
آخرین مقالات
برچسب‌ها
ایکس چیف
لایت فایننس
آلپاری
دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *

سایر مقالات

23 شهریور
در این مقاله از یوتوفارکس می‌آموزید چرا نوع بحران نقش اوراق و طلا را تغییر می‌دهد و شوک رشد یا تورم چگونه انتخاب پناهگاه امن را تعیین می‌کند.
23 شهریور

عبور از ترس و ناآگاهی در شرایط متغیر اقتصادی و ساخت سبد مالی با مبالغ روزمره، نیازمند دوری از ابهامات

23 شهریور

موقع تصمیم گرفتن برای سرنوشت یک پوزیشن در چارت، گاهی اوقات حتی تیک‌تیک ساعت هم تمرکز را به هم می‌زند.

22 شهریور
در این مقاله از یوتوفارکس بررسی می‌کنیم بازده اوراق نزدیک ۵٪ چه زمانی رقیب سهام می‌شود و سرمایه‌گذار باید بازده، ریسک و افق زمانی را چگونه بسنجد.
21 شهریور
ابزار کلیدی بانک‌های مرکزی در شکل‌دهی انتظارات بازار. در این مقاله از یوتوفارکس با تأثیر پیام بانک‌های مرکزی بر نرخ بهره، فارکس و طلا آشنا می‌شویم.
20 شهریور

تا همین چند سال پیش، دیتاسنترها (Data center) نماد رشد تکنولوژی و آینده هوش مصنوعی بودند؛ اما حالا در آمریکا

19 شهریور
در این مقاله از یوتوفارکس یاد می‌گیرید مکان مناسب تریدر چه ویژگی‌هایی دارد و چگونه با کاهش حواس‌پرتی، نظم و زمان‌بندی بهتر تمرکز خود را افزایش دهید.
19 شهریور

تنوع‌بخشی به سبد دارایی با سرمایه‌های خرد و محدود، فرآیندی است که از طریق تخصیص تدریجی منابع به دارایی‌های ملموس

18 شهریور

در یک نگاه انقلاب نفت شیل با ترکیب حفاری افقی و شکست هیدرولیکی، تولید نفت آمریکا را متحول کرد و

17 شهریور
در این مقاله از یوتوفارکس می‌آموزیم ترید تنهایی یا کنار خانواده کدام سودده‌تر است. مزایا، معایب و راه‌های تعادل را بررسی کردیم تا بهترین انتخاب را داشته باشید.
16 شهریور

در یک نگاه نرخ SOFR نرخ مرجع تأمین مالی یک‌شبه در بازار دلار است که بر معاملات واقعی ریپو و

16 شهریور
در این مقاله از یوتوفارکس با ابزارهای پایه تا پیشرفته ترید، زیرساخت‌های سخت‌افزاری، پلتفرم‌ها، تحلیل تکنیکال و فاندامنتال آشنا می‌شوید.
19 شهریور
در این مقاله از یوتوفارکس یاد می‌گیرید مکان مناسب تریدر چه ویژگی‌هایی دارد و چگونه با کاهش حواس‌پرتی، نظم و زمان‌بندی بهتر تمرکز خود را افزایش دهید.
17 شهریور
در این مقاله از یوتوفارکس می‌آموزیم ترید تنهایی یا کنار خانواده کدام سودده‌تر است. مزایا، معایب و راه‌های تعادل را بررسی کردیم تا بهترین انتخاب را داشته باشید.
16 شهریور

در یک نگاه نرخ SOFR نرخ مرجع تأمین مالی یک‌شبه در بازار دلار است که بر معاملات واقعی ریپو و

16 شهریور
در این مقاله از یوتوفارکس با ابزارهای پایه تا پیشرفته ترید، زیرساخت‌های سخت‌افزاری، پلتفرم‌ها، تحلیل تکنیکال و فاندامنتال آشنا می‌شوید.
15 شهریور
در این مقاله از یوتوفارکس می‌آموزیم آیا ترید در ایران سودآور است، چه ریسک‌هایی دارد و برای تبدیل آن به شغلی پایدار چه شرایطی لازم است.
14 شهریور
در این مقاله از یوتوفارکس با سخت‌افزار مناسب ترید آشنا می‌شویم و CPU، رم، SSD، کارت گرافیک، مانیتور و لپ‌تاپ را بررسی می‌کنیم.
12 شهریور
در این مقاله از یوتوفارکس بهترین مانیتور مناسب ترید را از مدل‌های ارزان تا حرفه‌ای بشناسید و با بررسی اندازه، رزولوشن و امکانات، انتخاب مناسب میز معاملاتی را یاد بگیرید.
10 شهریور
در این مقاله یوتوفارکس با مزایا، محدودیت‌ها، ابزارهای لازم و نکات مهم ترید با موبایل آشنا می‌شوید.
2 شهریور
در این مقاله از یوتوفارکس می‌آموزیم بهترین گوشی موبایل برای ترید چه ویژگی‌هایی دارد و چگونه بر اساس نیاز و بودجه خود انتخاب کنیم.
22 مرداد

در یک نگاه ریسک‌پذیری زمانی شکل می‌گیرد که سرمایه‌گذاران بازده بیشتر را به حفظ سرمایه ترجیح می‌دهند؛ در مقابل، در

19 مرداد
سهام یا بیت‌کوین؛ کدام‌یک در عصر هوش مصنوعی برای ۵۰ سال آینده سرمایه‌گذاری بهتری است؟ مزایا، ریسک‌ها، بازده و سناریوهای آینده را در این مقاله بررسی می‌کنیم.
5 مرداد
معرفی سایت UtoFX به‌عنوان مرجع تخصصی آموزش و تحلیل فاندامنتال فارکس، اقتصاد کلان، اخبار بازار و روانشناسی معاملات برای معامله‌گران.
23 شهریور
در این مقاله از یوتوفارکس می‌آموزید چرا نوع بحران نقش اوراق و طلا را تغییر می‌دهد و شوک رشد یا تورم چگونه انتخاب پناهگاه امن را تعیین می‌کند.
23 شهریور

عبور از ترس و ناآگاهی در شرایط متغیر اقتصادی و ساخت سبد مالی با مبالغ روزمره، نیازمند دوری از ابهامات

21 شهریور
ابزار کلیدی بانک‌های مرکزی در شکل‌دهی انتظارات بازار. در این مقاله از یوتوفارکس با تأثیر پیام بانک‌های مرکزی بر نرخ بهره، فارکس و طلا آشنا می‌شویم.
19 شهریور

تنوع‌بخشی به سبد دارایی با سرمایه‌های خرد و محدود، فرآیندی است که از طریق تخصیص تدریجی منابع به دارایی‌های ملموس

18 شهریور

در یک نگاه انقلاب نفت شیل با ترکیب حفاری افقی و شکست هیدرولیکی، تولید نفت آمریکا را متحول کرد و

16 شهریور

در یک نگاه نرخ SOFR نرخ مرجع تأمین مالی یک‌شبه در بازار دلار است که بر معاملات واقعی ریپو و

2 شهریور

در یک نگاه بازار پیش از اعلام رسمی فدرال رزرو، سناریوهای احتمالی نرخ بهره را قیمت‌گذاری می‌کند و واکنش دارایی‌ها

19 مرداد

در یک نگاه اقتصاد اثباتی «آنچه هست» را با تکیه بر داده‌ها و روابط قابل‌آزمایش توضیح می‌دهد، در حالی که

12 مرداد

در یک نگاه فرانک سوئیس (CHF) یکی از مهم‌ترین ارزهای امن جهان است که از ثبات سیاسی، تورم پایین، اقتصاد

3 مرداد

در یک نگاه شاخص PCE میزان مخارج مصرفی و تغییر قیمت کالاها و خدمات خانوارهای آمریکایی را اندازه‌گیری می‌کند و

29 تیر

در یک نگاه شاخص PMI یکی از مهم‌ترین داده‌های پیشرو اقتصادی است که با بررسی سفارش‌ها، تولید، اشتغال، قیمت‌ها و

22 تیر

در یک نگاه شاخص CPI تغییرات قیمت کالاها و خدمات مصرفی را اندازه‌گیری می‌کند و یکی از مهم‌ترین معیارها برای

5 شهریور

در یک نگاه اینساید بار از کاهش نوسان و فشرده‌شدن قیمت حکایت دارد، درحالی‌که اوت‌ساید بار می‌تواند نشانه ورود مومنتوم

29 مرداد
در این مقاله یوتوفارکس با الگوهای قیمتی اشتباه، دلایل شکست معامله‌گران و روش تشخیص سیگنال‌های ضعیف در تحلیل تکنیکال آشنا می‌شوید.
17 مرداد
سقف و کف روزانه چگونه به سطوح حمایت و مقاومت تبدیل می‌شوند؟ آموزش کامل تشخیص، معامله و مدیریت ریسک با این روش را در یوتوفارکس مطالعه کنید.
2 اسفند

معامله‌گری در بازارهای مالی، از بازار فارکس گرفته تا سهام و ارز دیجیتال، عموماً بر اساس یک اصل قدیمی و

1 اسفند

میانگین متحرک (Moving Average یا MA) یکی از قدیمی‌ترین و پرکاربردترین اندیکاتورهای تحلیل تکنیکال است که می‌تواند نویز بازار را

29 بهمن

آیا تا به حال شده است که پس از دیدن یک شکست (Breakout) قوی، وارد معامله شوید اما قیمت بلافاصله

23 بهمن

آیا تا‌به‌حال به نمودار بیت‌کوین یا سهام آمازون در ۱۰ سال گذشته نگاه کرده‌اید و حس کرده‌اید چیزی درست نیست؟

13 بهمن

بریک ایون یکی از مفاهیم حیاتی در معامله‌گری و تحلیل تکنیکال است که نقش مهمی در مدیریت ریسک و شناسایی

6 دی

در دنیای معاملات مالی و سرمایه‌گذاری، درک مفهوم مومنتوم یا به عبارتی قدرت روند، یکی از مهم‌ترین و ابتدایی‌ترین مهارت‌هایی

27 آذر

اگر با احتمال بالا می‌دانستید در کدام قیمت، نهادهای بزرگ یا نهنگ‌های بازار بیشترین خرید و فروش را انجام داده‌اند

24 آذر

آیا تا به حال به این فکر کرده‌اید که چرا پس از یک رشد خیره‌کننده، ناگهان بازارهای مالی سقوط می‌کند

19 آذر

آیا تا به حال معامله‌ای را از دست داده‌اید فقط به خاطر این که روند بازار را اشتباه تشخیص دادید؟

11 شهریور
در این مقاله یوتوفارکس با حساب دمو، صرافی‌های ایرانی و خارجی و روش تمرین بدون سرمایه در حساب دمو در ارزهای دیجیتال آشنا می‌شوید.
24 مرداد
در این مقاله یاد می‌گیریم چگونه استراتژی DCA در ارز دیجیتال می‌تواند به سرمایه‌گذاری منظم، کاهش ریسک و ساخت ثروت بلندمدت کمک کند.
19 مرداد
سهام یا بیت‌کوین؛ کدام‌یک در عصر هوش مصنوعی برای ۵۰ سال آینده سرمایه‌گذاری بهتری است؟ مزایا، ریسک‌ها، بازده و سناریوهای آینده را در این مقاله بررسی می‌کنیم.
17 مرداد
در زمان تحریم یا محدودیت صرافی‌های ایرانی چگونه از سرمایه خود محافظت کنیم؟ راهنمای کامل مدیریت ریسک، انتقال دارایی و اقدامات ضروری تریدرها. برای مطالعه کامل از یوتوفارکس.
6 مرداد
تحلیلی بر علت ایجاد فشار فروش سنگین، مکانیزم آربیتراژ و تاثیر خروج سرمایه از ETFهای اسپات بر افت قیمت بیت‌کوین
3 مرداد
آموزش جامع Dune Analytics برای تحلیل آنچین ارزهای دیجیتال؛ نحوه کار با دون آنالیتیکس، ساخت داشبورد و رصد رفتار نهنگ‌ها را یاد بگیرید.
1 مرداد
آموزش و تحلیل جامع رابطه بیت کوین با نرخ بهره آمریکا، شاخص دلار و سیاست‌های فدرال‌رزرو؛ بررسی اثر نقدینگی و تورم بر قیمت بیت کوین.
29 تیر

اقتصاد ایران سال‌هاست با تورم بالا، نوسانات نرخ ارز و محدودیت‌های بانکی روبه‌رو است. در چنین شرایطی، طبیعی است که

9 تیر

محیط بازار ارز دیجیتال همیشه پر از نوسان و هیجان بوده است. بسیاری از معامله‌گران تازه‌کار تصور می‌کنند که بیت‌کوین

8 تیر

دنیای سرمایه‌گذاری درست شبیه به یک شهربازی بزرگ و پرجنب‌وجوش است که هر چند سال یک‌بار، وسایل بازی جدیدتر و

8 تیر

تصور کنید بیت‌ کوین مانند یک قطعه طلای کمیاب در یک ویترین بزرگ است. در این میان، صندوق‌های قابل معامله

7 تیر

این سوالی است که در سال‌های اخیر ذهن بسیاری از سرمایه‌گذاران را به خود مشغول کرده است. زمانی بیت‌ کوین

24 مرداد
در این مقاله یاد می‌گیریم چگونه استراتژی DCA در ارز دیجیتال می‌تواند به سرمایه‌گذاری منظم، کاهش ریسک و ساخت ثروت بلندمدت کمک کند.
2 اسفند

معامله‌گری در بازارهای مالی، از بازار فارکس گرفته تا سهام و ارز دیجیتال، عموماً بر اساس یک اصل قدیمی و

1 اسفند

میانگین متحرک (Moving Average یا MA) یکی از قدیمی‌ترین و پرکاربردترین اندیکاتورهای تحلیل تکنیکال است که می‌تواند نویز بازار را

13 بهمن

بریک ایون یکی از مفاهیم حیاتی در معامله‌گری و تحلیل تکنیکال است که نقش مهمی در مدیریت ریسک و شناسایی

6 دی

در دنیای معاملات مالی و سرمایه‌گذاری، درک مفهوم مومنتوم یا به عبارتی قدرت روند، یکی از مهم‌ترین و ابتدایی‌ترین مهارت‌هایی

21 آذر

گاهی در بازار فارکس، فرصت‌ها نه در امتداد روندهای طولانی‌مدت، بلکه در همان لحظه‌های کوتاهی شکل می‌گیرند که قیمت از

19 آذر

آیا تا به حال معامله‌ای را از دست داده‌اید فقط به خاطر این که روند بازار را اشتباه تشخیص دادید؟

19 آبان

گاهی در نگاه به نمودار، تفاوت میان یک معامله‌گر باتجربه و تازه‌کار تنها در نظم و انسجام تصمیم‌های اوست. بسیاری

13 مرداد

در بسیاری از سبک‌های تحلیل تکنیکال، معامله‌گر به‌دنبال پیش‌بینی آینده با تکیه بر الگوها، اندیکاتورها یا داده‌های تکرارشونده تاریخی است.

21 خرداد

میم‌کوین (Memecoins) مثل دوج‌کوین، شیبا اینو یا BONK، ارزهای دیجیتالی هستند که اغلب بر اساس شوخی، فرهنگ اینترنتی یا جوامع

16 خرداد

بازار ارزهای دیجیتال، با نوسانات شدید و تأثیرپذیری بالا از عوامل روانی و اجتماعی، یکی از پویاترین بازارهای مالی جهان

14 خرداد

آیا می‌خواهید بیت‌کوین بخرید اما نمی‌دانید زمان مناسب آن کی است؟ یا شاید فکر می‌کنید چه زمانی باید بیت‌کوین خود

9 شهریور
چرا تریدرها ضرر را نگه می‌دارند اما سود کوچک را سریع می‌بندند؟ در این مقاله یوتوفارکس با روانشناسی معامله و راهکار کنترل آن آشنا می‌شوید.
24 مرداد
در این مقاله یاد می‌گیریم چگونه استراتژی DCA در ارز دیجیتال می‌تواند به سرمایه‌گذاری منظم، کاهش ریسک و ساخت ثروت بلندمدت کمک کند.
19 مرداد
سهام یا بیت‌کوین؛ کدام‌یک در عصر هوش مصنوعی برای ۵۰ سال آینده سرمایه‌گذاری بهتری است؟ مزایا، ریسک‌ها، بازده و سناریوهای آینده را در این مقاله بررسی می‌کنیم.
17 مرداد
در زمان تحریم یا محدودیت صرافی‌های ایرانی چگونه از سرمایه خود محافظت کنیم؟ راهنمای کامل مدیریت ریسک، انتقال دارایی و اقدامات ضروری تریدرها. برای مطالعه کامل از یوتوفارکس.
16 مرداد
در این مقاله از یوتوفارکس می‌آموزیم که صندوق‌های طلا در ایران چیستند، چه مزایا و معایبی دارند و چگونه می‌توان از تله‌های هیجانی بازار دور ماند.
30 بهمن

اکسپرت مدیریت ریسک به عنوان یک دستیار هوشمند، فاصله بین تصمیم‌گیری تا اجرای معامله را برای شما حذف می‌کند و

10 آبان

حتی در ساختار منظم و قانون‌مند نظام‌های مالی، گاهی یک تصمیم اشتباه، یک کلیک اضافی یا یک دروغ کوچک کافی

16 مهر

بازار ارزهای دیجیتال، با ویژگی‌های منحصربه‌فرد خود مانند نوسانات شدید قیمتی، پتانسیل سود بالا و ریسک‌های قابل‌توجه، به یکی از

25 دی

معامله‌گری در بازارهای مالی، حرفه‌ای پرچالش و پیچیده است که نیازمند ترکیبی از تحلیل فاندامنتال و تکنیکال، درک سنتیمنت بازار،

22 دی
21 دی

در بازار پویای فارکس که روزانه میلیون‌ها معامله در آن انجام می‌شود، همواره این پرسش مطرح بوده است که چرا

17 دی

مدیریت سرمایه، برای بسیاری از معامله‌گران و سرمایه‌گذاران چیزی فراتر از یک ابزار کمکی است. این مفهوم، در واقع

17 شهریور
در این مقاله از یوتوفارکس می‌آموزیم ترید تنهایی یا کنار خانواده کدام سودده‌تر است. مزایا، معایب و راه‌های تعادل را بررسی کردیم تا بهترین انتخاب را داشته باشید.
9 شهریور
چرا تریدرها ضرر را نگه می‌دارند اما سود کوچک را سریع می‌بندند؟ در این مقاله یوتوفارکس با روانشناسی معامله و راهکار کنترل آن آشنا می‌شوید.
31 مرداد
چرا در حساب دمو سود می‌کنیم اما در حساب واقعی ضرر می‌دهیم؟ در این مقاله دلایل روان‌شناسی و معاملاتی این تفاوت و راه‌های کنترل آن را می‌آموزیم.
26 مرداد
در این مقاله یوتوفارکس یاد می‌گیریم چرا اطمینان بیش از حد در معامله خطرناک است و چگونه با کنترل احساسات، ریسک و تصمیم‌گیری منطقی از ضرر جلوگیری کنیم.
22 مرداد
در این مقاله یوتوفارکس یاد می‌گیرید چرا بعضی معاملات سودده خطرناک هستند، چگونه اعتمادبه‌نفس کاذب ایجاد می‌شود و چطور از اشتباهات پنهان جلوگیری کنیم.
18 مرداد
در این مقاله از یوتوفارکس می‌آموزیم که چرا پس از جبران ضرر در بازار ارزهای دیجیتال نمی‌توانیم معامله کردن را متوقف کنیم و چگونه بر این تله غلبه کنیم.
13 مرداد
در این مقاله از یوتوفارکس می‌آموزیم چرا معامله‌گران با داشتن پلن معاملاتی باز هم طبق آن عمل نمی‌کنند و چگونه روانشناسی خود را مدیریت کنند.
11 مرداد
در این مقاله از یوتوفارکس یاد می‌گیرید که چرا ضررهای کوچک تبدیل به بحران می‌شوند و چگونه با کنترل هیجانات و مدیریت ریسک جلوی آن را بگیرید.
7 مرداد
علل اورترید بعد از اخبار اقتصادی چیست؟ راهکارهای کنترل هیجان، مدیریت ریسک و استراتژی‌های معامله بدون تله اورترید را بخوانید.
11 دی

بسیاری از معامله‌گران مسیر خود را با یادگیری تحلیل، نمودار و استراتژی آغاز می‌کنند، اما خیلی زود با پرسشی عمیق‌تر

4 دی

گاهی نه شکست‌های سنگین، بلکه نگاه‌کردن به موفقیت دیگران است که ما را از درون می‌فرساید. معامله‌گری، حرفه‌ای است که

15 آذر

گاهی تفاوت میان یک تریدر موفق و تریدری که همواره در مرز زیان حرکت می‌کند، نه در استراتژی‌های پیچیده یا

21 شهریور
ابزار کلیدی بانک‌های مرکزی در شکل‌دهی انتظارات بازار. در این مقاله از یوتوفارکس با تأثیر پیام بانک‌های مرکزی بر نرخ بهره، فارکس و طلا آشنا می‌شویم.
19 مرداد

در یک نگاه اقتصاد اثباتی «آنچه هست» را با تکیه بر داده‌ها و روابط قابل‌آزمایش توضیح می‌دهد، در حالی که

1 تیر

برابری قدرت خرید یا PPP یکی از مفاهیم مهم اقتصاد کلان است که برای مقایسه قدرت خرید ارزها و اندازه

2 شهریور

وقتی صحبت از آینده اقتصاد جهان می‌شود، بسیاری از نگاه‌ها دیگر به قدرت‌های سنتی و صنعتی خیره نیست، بلکه به

14 مرداد

اگر ارزش دلار آمریکا در یک روز کاهش یابد، آیا این کاهش به‌دلیل تضعیف واقعی دلار است یا به‌خاطر تقویت

20 خرداد

لهستان در سه دهه گذشته یکی از موفق‌ترین مسیرهای توسعه را در میان کشورهای اروپایی پیموده است؛ کشوری که روزگاری

19 خرداد

خاموشی‌های مکرر برق در سال‌های اخیر، زندگی میلیون‌ها ایرانی را مختل کرده و سؤالات بسیاری را درباره دلایل این بحران

10 خرداد

در سال‌های اخیر، حمایت‌گرایی به یکی از جنجالی‌ترین موضوعات اقتصاد سیاسی جهان تبدیل شده است؛ اصطلاحی که شاید در نگاه

8 خرداد

وقتی قیمت یک محصول خارجی در بازار بالا می‌رود، اغلب نگاه‌ها به سمت دلار و هزینه واردات می‌رود؛ اما همیشه

7 خرداد

قیمت یک کالا همیشه فقط تابع عرضه و تقاضا نیست. گاهی اوقات، آنچه بین تولیدکننده خارجی و سبد خرید شما

5 اردیبهشت

بانک جهانی، نهادی که از دل آشوب‌های پس از جنگ جهانی دوم زاده شد، بیش از هفت دهه است که

2 اردیبهشت

نبض اقتصاد جهانی در دستان نهادهایی است که با داده‌های دقیق و تحلیل‌های عمیق، مسیر حرکت بازارها را روشن می‌کنند.