۹ عادت مالی که افراد منظم را به ثبات و آزادی مالی می‌رساند

زمان مطالعه: 9 دقیقه

9 عادت مالی افراد منظم

شاید برایتان پیش آمده باشد که با فردی برخورد کنید که در ظاهر درآمد متوسطی دارد، اما نه تنها بدهی ندارد، بلکه به‌راحتی برای آینده‌اش سرمایه‌گذاری می‌کند، از پس هزینه‌های غیرمنتظره برمی‌آید و آرامشی در نگاهش موج می‌زند. آنچه این افراد را متمایز می‌کند، نه شانس مالی و نه حقوق نجومی است؛ بلکه ترکیبی از عادت‌های ساده اما پیوسته است که به مرور زمان، ستون فقرات ثبات مالی‌شان را ساخته است.

انضباط مالی، مفهومی است که اغلب با محدودیت اشتباه گرفته می‌شود؛ درحالی‌که در واقع، شکلی از آزادی است؛آزادی برای تصمیم‌گیری بدون ترس از فردا. این مقاله نگاهی دارد به مهم‌ترین عادت‌هایی که افراد باانضباط مالی در زندگی روزمره خود به کار می‌گیرند؛ عادت‌هایی که نه‌تنها پایه‌گذار امنیت اقتصادی هستند، بلکه ذهنیت و رفتار مالی ما را نیز متحول می‌سازند.

۱. اهداف مالی شفاف، اولین گام انضباط مالی

موفقیت مالی به هیچ وجه اتفاقی نیست. دقیقاً مانند یک سفر طولانی که نیازمند برنامه‌ریزی دقیق و نقشه‌برداری از مسیر است، دستیابی به اهداف مالی نیز مستلزم داشتن مقاصدی روشن و شفاف است.

افراد باانضباط می‌دانند که تنها داشتن رویاهای بزرگ کافی نیست؛ آنها برای هر هدف، معیارهای مشخصی در نظر می‌گیرند که واضح، قابل اندازه‌گیری، قابل دستیابی، مرتبط و زمان‌بندی‌شده باشد. این شیوه به آنها کمک می‌کند تا از سرگردانی و بی‌هدف حرکت کردن دوری کنند و همواره با اعتمادبه‌نفس و انگیزه، مسیرشان را ادامه دهند.

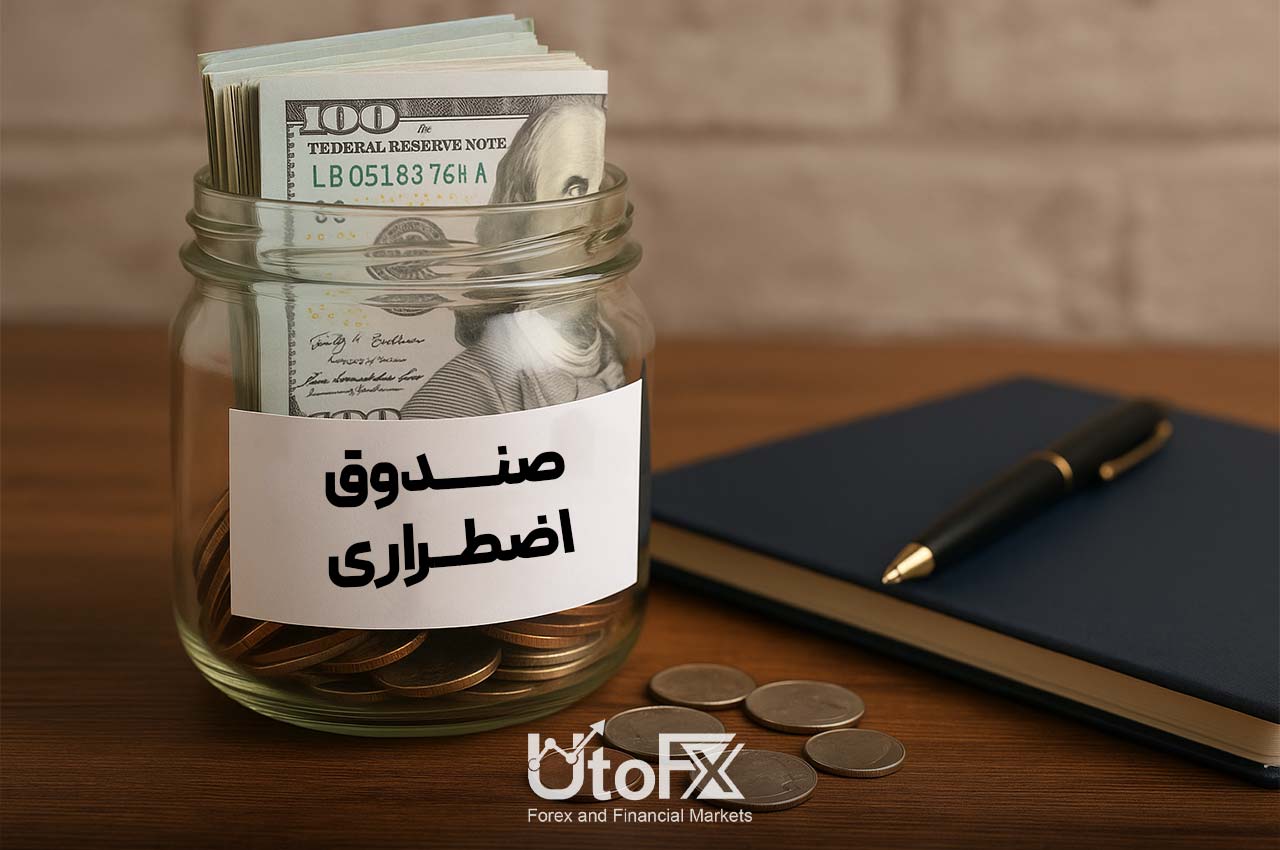
اهداف کوتاه‌مدت نقطه آغاز این مسیر شفاف هستند. این اهداف می‌توانند شامل کنار گذاشتن مقداری پول برای تعطیلات آینده یا ایجاد یک صندوق اضطراری باشند. اهدافی که به ظاهر کوچک به نظر می‌رسند، اما در عمل انگیزه اولیه‌ای برای برداشتن گام‌های بزرگ‌تر و جدی‌تر ایجاد می‌کنند. دستیابی به این اهداف کوچک، همان حس موفقیت و انگیزه‌ای را به شما هدیه می‌دهد که برای ادامه مسیر به آن نیاز دارید.
paxg

با حرکت به سمت اهداف میان‌مدت، مسیر انضباط مالی جذاب‌تر و در عین حال چالش‌برانگیزتر می‌شود. پرداخت کامل وام‌های دانشجویی، پس‌انداز برای خرید خانه، یا تأمین بودجه شروع یک کسب‌وکار جدید، نمونه‌هایی از این اهداف هستند. در این مرحله، داشتن اهداف مشخص به شما قدرتی می‌دهد که تصمیمات مالی خود را آگاهانه‌تر بگیرید و همواره انگیزه خود را برای ادامه دادن و تلاش مضاعف حفظ کنید.

اهداف بلندمدت در نهایت تصویر کامل آینده مالی شما را ترسیم می‌کنند. بازنشستگی آسوده، سرمایه‌گذاری برای تحصیل فرزندان، یا حتی ایجاد میراثی ماندگار برای نسل‌های بعد، بخشی از این اهداف بلندپروازانه‌اند. تعریف واضح این اهداف به شما این امکان را می‌دهد که هر تصمیم مالی را با دیدی بلندمدت بررسی کنید و مطمئن باشید که هر گامی که امروز برمی‌دارید، در راستای تحقق رؤیاهای آینده شماست. به یاد داشته باشید که انعطاف‌پذیری و مرور مستمر اهداف نیز بخشی از مسیر است؛ چراکه زندگی همیشه غیرقابل پیش‌بینی خواهد بود و شما باید بتوانید خود را با تغییرات آن هماهنگ کنید.

2. بودجه‌بندی: نقشه راه مدیریت پول

در دل هر موفقیت مالی ماندگار، یک برنامه‌ریزی دقیق پنهان است؛ و قلب این برنامه‌ریزی، بودجه‌بندی است. بودجه صرفاً جدولی از اعداد نیست، بلکه ابزاری است که به شما اجازه می‌دهد جریان ورودی و خروجی پول خود را شفاف ببینید، تصمیمات مالی‌تان را هدفمند بگیرید و از غافلگیر شدن در پایان ماه جلوگیری کنید.

یکی از روش‌های محبوب بودجه‌بندی، قانون ۵۰/۳۰/۲۰ است: ۵۰ درصد درآمد به نیازهای ضروری اختصاص می‌یابد، ۳۰ درصد به خواسته‌ها و سبک زندگی، و ۲۰ درصد صرف پس‌انداز و بازپرداخت بدهی می‌شود. روش دیگری نیز به نام بودجه‌بندی مبتنی بر صفر وجود دارد که در آن، هر ریال از درآمدتان مأموریتی مشخص دارد؛ به‌گونه‌ای که هیچ مبلغی بی‌هدف باقی نمی‌ماند.

آنچه بودجه‌بندی را از یک ابزار ساده به یک سبک زندگی مؤثر تبدیل می‌کند، تداوم و انعطاف‌پذیری است. شرایط زندگی تغییر می‌کند و بودجه نیز باید با آن سازگار شود. بررسی منظم بودجه، شناسایی هزینه‌های اضافی و اصلاح آن‌ها، به شما امکان می‌دهد که از منابع مالی‌تان حداکثر بهره را ببرید.

با گذشت زمان و تمرین، بودجه‌بندی به عادتی طبیعی تبدیل می‌شود. استفاده از ابزارهایی مانند اپلیکیشن‌های مدیریت مالی، فایل‌های اکسل یا حتی دفترچه‌های ساده می‌تواند فرآیند بودجه‌نویسی را تسهیل کند. بودجه‌بندی نه فقط ابزار کنترل، بلکه نماد مسئولیت‌پذیری مالی است؛ یعنی همان چیزی که افراد باانضباط را از دیگران متمایز می‌سازد.

3. پس‌انداز به‌عنوان یک اولویت، نه انتخاب

یکی از بزرگ‌ترین تفاوت‌های میان افرادی که ثبات مالی دارند و کسانی که مدام دچار بحران‌های مالی می‌شوند، رویکرد آن‌ها به «پس‌انداز» است. افراد باانضباط، پس‌انداز را نه به چشم باقی‌مانده پول در پایان ماه، بلکه به‌عنوان نخستین قدم در برنامه مالی خود می‌بینند؛ آن‌ها پیش از هر هزینه‌ای، سهمی از درآمدشان را به آینده خود اختصاص می‌دهند.

برای اینکه عادت پس‌انداز را در خود تقویت کنید، بهتر است از روش‌های اتوماتیک استفاده کنید. انتقال خودکار مبلغی مشخص به حساب پس‌انداز، بلافاصله پس از دریافت حقوق، مانع از وسوسه خرج کردن بی‌رویه می‌شود. حتی می‌توانید از روش درصدی استفاده کنید؛ بدین ترتیب، هر بار که درآمدتان افزایش می‌یابد، سهم پس‌اندازتان نیز به صورت متناسب رشد خواهد کرد.

البته ممکن است در مسیر پس‌انداز کردن، با چالش‌ها و وسوسه‌های متعددی مواجه شوید. در چنین شرایطی، باید خلاقیت و تعهد به خرج دهید. می‌توانید هزینه‌های غیرضروری را شناسایی و کاهش دهید، یا به دنبال روش‌هایی برای افزایش درآمد جانبی باشید. گاهی کافی است اندکی تغییر در سبک زندگی خود ایجاد کنید تا میزان پس‌اندازتان را به شکل قابل‌توجهی افزایش دهید.

تأثیر بلندمدت پس‌انداز، به‌ویژه به لطف معجزه بهره مرکب، بسیار بیشتر از آن است که در ابتدا تصور می‌کنید. حتی مبالغ کوچک هم وقتی به‌طور پیوسته و مداوم پس‌انداز شوند، در بلندمدت به ارقامی چشمگیر تبدیل می‌شوند. در نهایت، پس‌انداز کردن فقط یک رفتار مالی نیست، بلکه نوعی احترام به آینده خود و آرامشی است که از مسئولیت‌پذیری مالی ناشی می‌شود.

✔️  بیشتر بخوانید: ۱۰ راهکار موثر برای کسب درآمد حتی در خواب
KCEX

4. کنترل بدهی، آغاز تسلط بر زندگی مالی

بدهی، مانند باری است که هرچه بیشتر آن را حمل کنید، سنگین‌تر و فرساینده‌تر می‌شود. اگرچه برخی بدهی‌ها ممکن است در شرایط خاص اجتناب‌ناپذیر باشند، اما افراد باانضباط مالی اجازه نمی‌دهند این بدهی‌ها کنترل زندگی‌شان را در دست بگیرند. آن‌ها با نگاهی استراتژیک و اراده‌ای جدی به سراغ تسویه بدهی‌ها می‌روند، به‌ویژه بدهی‌های با بهره بالا که در بلندمدت بیشترین آسیب را به سلامت مالی وارد می‌کنند.

برای مدیریت مؤثر بدهی‌ها، دو استراتژی محبوب وجود دارد: روش گلوله برفی و روش بهمن. در روش گلوله برفی، شما بدهی‌های کوچک‌تر را اول تسویه می‌کنید تا با موفقیت‌های کوچک اما مستمر، انگیزه بیشتری برای ادامه مسیر پیدا کنید. در مقابل، روش بهمن، تمرکز را بر روی بدهی‌هایی با نرخ بهره بالاتر می‌گذارد تا کل هزینه پرداختی کاهش یابد و سریع‌تر از فشار مالی خلاص شوید.

اما صرف بازپرداخت بدهی‌های فعلی کافی نیست؛ یک قدم مهم‌تر، جلوگیری از ایجاد بدهی‌های جدید است. شاید لازم باشد برای مدتی سبک زندگی‌تان را بهینه کنید، هزینه‌های اضافی را کاهش دهید و یا حتی به دنبال درآمدهای جانبی باشید تا نیازتان به وام و کارت‌های اعتباری جدید کمتر شود. حفظ نظم مالی و اجتناب از بدهی تازه، کلید موفقیت بلندمدت است.

در نهایت، رسیدن به وضعیت مالی بدون بدهی، حسی از آزادی و آرامش بی‌نظیری به همراه دارد. شاید در مسیر رسیدن به این هدف، لازم باشد چند تصمیم سخت بگیرید و چند لذت کوتاه‌مدت را فدا کنید، اما دستاورد آن، ارزش تمام تلاش‌هایتان را دارد. آزادی از بدهی، فقط رهایی مالی نیست، بلکه فرصتی دوباره برای ساختن آینده‌ای پایدار و بدون نگرانی است.

5. صندوق اضطراری؛ سنگر امن در برابر بحران‌ها

۹ عادت مالی که افراد منظم را به ثبات و آزادی مالی می‌رساند

زندگی همواره سرشار از رویدادهای پیش‌بینی‌ناپذیر است؛ خرابی ناگهانی خودرو، بیماری‌ها، از دست دادن شغل یا حوادثی که بدون اطلاع قبلی در خانه‌تان را می‌زنند. در چنین شرایطی، صندوق اضطراری نقش ضربه‌گیر مالی را ایفا می‌کند و مانند یک محافظ، از دارایی‌ها و برنامه‌های بلندمدت شما در برابر آسیب‌های جدی محافظت می‌کند.

بیشتر کارشناسان مالی توصیه می‌کنند مبلغی معادل سه تا شش ماه هزینه‌های ضروری خود را در حسابی جداگانه و قابل دسترس نگه دارید. البته ایجاد این صندوق در ابتدا ممکن است دشوار به نظر برسد؛ بنابراین بهتر است قدم‌های کوچک بردارید. ابتدا هدفی مشخص مثل یک میلیون تومان را در نظر بگیرید و با رسیدن به آن، هدف خود را گام به گام افزایش دهید تا به میزان مطلوب برسید.

مهم‌ترین نکته برای موفقیت در ساخت صندوق اضطراری، نگاه به این پس‌انداز به عنوان هزینه‌ای ضروری است. درست مانند پرداخت قبض‌ها یا اجاره‌بها، مبلغی که به این صندوق واریز می‌کنید نباید قابل مذاکره یا حذف از بودجه ماهانه شما باشد. این رویکرد کمک می‌کند تا ساختن این سرمایه حیاتی به عادت تبدیل شود.

وجود یک صندوق اضطراری نه تنها شما را از نیاز به استفاده از کارت‌های اعتباری با بهره بالا یا گرفتن وام‌های پرهزینه نجات می‌دهد، بلکه آرامش روانی ارزشمندی به همراه دارد. دانستن اینکه در برابر ناملایمات مالی آمادگی دارید، به شما اجازه می‌دهد با اطمینان بیشتری زندگی و سرمایه‌گذاری کنید و این، یکی از پایه‌های مهم پایداری مالی است.

6. هزینه‌کرد آگاهانه؛ تفکیک خواسته‌ها از نیازها

پشت هر ثبات مالی بلندمدت، انتخاب‌های روزانه‌ای نهفته است که با آگاهی کامل صورت گرفته‌اند. افراد باانضباط مالی به‌خوبی تفاوت میان «نیاز» و «خواست» را درک می‌کنند. آن‌ها پیش از آن‌که دست به خرید بزنند، از خود می‌پرسند: آیا این خرج واقعاً ضروری است؟ آیا با اهداف بلندمدت من هم‌راستا است؟ این سبک تفکر، آن‌ها را از خریدهای احساسی و پرهزینه بازمی‌دارد.

یکی از روش‌های مؤثر برای پرورش این عادت، ایجاد «دوره انتظار» قبل از خریدهای غیرضروری است. به‌جای آنکه بلافاصله به خرید وسوسه‌انگیز پاسخ دهید، به خودتان ۲۴ تا ۴۸ ساعت فرصت بدهید. در این فاصله، احساسات اولیه فروکش می‌کند و ذهن شما با منطق بیشتری تصمیم خواهد گرفت که آیا این خرید واقعاً ارزشمند است یا صرفاً یک هیجان زودگذر.

استفاده از پول نقد برای خریدهای اختیاری نیز می‌تواند به درک بهتر ارزش پول کمک کند. لمس اسکناس و دیدن کاهش فیزیکی آن، تجربه‌ای است که کارت‌های بانکی و پرداخت‌های دیجیتال از ما گرفته‌اند. این تماس فیزیکی با پول، ذهن را نسبت به پیامدهای مالی هر خرید حساس‌تر می‌کند.

بازنگری منظم الگوهای خرج‌کرد، یکی دیگر از ابزارهای کلیدی در مدیریت هزینه‌هاست. گاهی با تحلیل ساده صورت‌حساب‌ها و ردیابی مخارج ماهانه، می‌توان زمینه‌هایی را برای صرفه‌جویی شناسایی کرد که بدون لطمه زدن به کیفیت زندگی، منابع مالی قابل‌توجهی آزاد می‌کنند. هزینه‌کرد آگاهانه، هنر زندگی هوشمندانه است و پایه‌ای ضروری برای پیشرفت مالی پایدار.

7. سازگاری مالی با تغییرات زندگی

زندگی هرگز خطی و قابل‌پیش‌بینی نیست. از ازدواج و فرزندآوری گرفته تا تغییر شغل یا حتی بیکاری، همه این رویدادها می‌توانند به‌طور ناگهانی معادلات مالی ما را تغییر دهند. افرادی که به انضباط مالی پایبندند، نه تنها این تغییرات را به رسمیت می‌شناسند، بلکه برنامه‌های مالی‌شان را طوری طراحی می‌کنند که در برابر نوسانات زندگی، انعطاف‌پذیر و مقاوم باقی بماند.

بررسی منظم وضعیت مالی، راهی هوشمندانه برای پیشگیری از بحران است. حداقل سالی یک‌بار، یا در مواجهه با هر اتفاق مهم زندگی، بودجه، اهداف و استراتژی مالی‌تان را بازبینی کنید. این بازنگری‌ها کمک می‌کنند تا هماهنگی میان شرایط فعلی و برنامه‌های بلندمدت شما حفظ شود و از مسیر موفقیت منحرف نشوید.

انعطاف‌پذیری مالی به‌معنای کنار گذاشتن اهداف نیست، بلکه به‌معنای تغییر مسیر برای رسیدن به همان مقصد است. ممکن است مجبور شوید زمان‌بندی‌ها را تغییر دهید، اولویت‌ها را جابه‌جا کنید یا منابع مالی را به شکل متفاوتی تخصیص دهید—اما هدف اصلی پابرجاست.

در نهایت، آن‌چه در دل انضباط مالی نهفته است، توانایی تصمیم‌گیری آگاهانه در شرایط متغیر است. زندگی ممکن است غیرمنتظره باشد، اما با ذهنیت تطبیق‌پذیر و برنامه‌ریزی مالی منعطف، می‌توانید با اطمینان بیشتری به آینده نگاه کنید و از چالش‌ها فرصتی برای رشد بسازید.

8. پایش پیشرفت و پاداش به خود

هیچ مسیر موفقیتی بدون اندازه‌گیری و بازخورد پیش نمی‌رود. افراد باانضباط مالی به‌طور منظم وضعیت مالی خود را بررسی می‌کنند تا هم انگیزه‌شان حفظ شود و هم بتوانند نقاط قوت و ضعف را به‌درستی تشخیص دهند. یکی از ابزارهای کلیدی در این مسیر، محاسبه «خالص دارایی» یا همان تفاوت بین دارایی‌ها و بدهی‌هاست؛ عددی که تصویری جامع از سلامت مالی شما ارائه می‌دهد.

برای رسیدن به اهداف بزرگ، لازم است مسیر را به ایستگاه‌های کوچک‌تر تقسیم کنید. تعیین نقاط عطف و جشن گرفتن رسیدن به آن‌ها، حتی با ساده‌ترین روش‌ها، به تقویت رفتارهای مثبت مالی کمک می‌کند. این جشن‌ها لازم نیست پرهزینه باشند؛ یک شام خانگی، یک پیاده‌روی خاص یا حتی یک یادداشت تحسین‌آمیز برای خود، می‌تواند اثری ماندگار داشته باشد.

موانع و ناکامی‌ها نیز بخشی طبیعی از این مسیر هستند. مهم این است که به‌جای سرزنش خود، آن‌ها را به‌عنوان فرصت‌هایی برای یادگیری و اصلاح استراتژی نگاه کنید. بررسی دقیق اینکه چه چیزی درست پیش نرفته، شما را برای مواجهه با شرایط مشابه در آینده توانمندتر می‌سازد.

پیشرفت مالی لزوماً سریع یا چشمگیر نیست؛ اما پیوستگی در مسیر، حتی با گام‌های کوچک، نتایجی شگرف در بلندمدت به همراه خواهد داشت. پایش پیشرفت و قدردانی از تلاش‌ها، نه‌تنها به انضباط مالی عمق می‌بخشد، بلکه آن را به تجربه‌ای انسانی، لذت‌بخش و الهام‌بخش تبدیل می‌کند.

9. آموزش مستمر؛ کلید تصمیم‌های مالی هوشمندانه

 افراد با انضباط؛ این عادات مالی قوی را ایجاد می‌کنند

دنیای مالی هیچ‌گاه در سکون نمی‌ماند. قوانین تغییر می‌کنند، ابزارهای نوظهور معرفی می‌شوند و روندهای اقتصادی، گاهی به‌سرعت جهت می‌گیرند. در چنین محیطی، دانشی که دیروز کافی بود، امروز ممکن است دیگر کارآمد نباشد. افراد باانضباط مالی این حقیقت را به‌خوبی درک می‌کنند و به آموزش مستمر به‌عنوان یک ضرورت نگاه می‌کنند، نه یک انتخاب لوکس.

مطالعه کتاب‌های تخصصی در زمینه مدیریت مالی شخصی، گوش دادن به پادکست‌های آموزشی، شرکت در دوره‌های آنلاین یا پیگیری منابع معتبر مانند وب‌سایت‌های تخصصی، بخشی از روتین یادگیری آن‌هاست. تمرکز بر حوزه‌هایی مانند سرمایه‌گذاری، برنامه‌ریزی مالیاتی، استراتژی‌های بازنشستگی و مدیریت ریسک، به آن‌ها امکان می‌دهد تصمیم‌هایی دقیق‌تر، آگاهانه‌تر و در جهت منافع بلندمدت خود اتخاذ کنند.

در کنار یادگیری مفاهیم پایه، دنبال کردن اخبار مالی و تحلیل‌های اقتصادی نیز اهمیت ویژه‌ای دارد. این اطلاعات به شما کمک می‌کند تا تغییرات بزرگ بازار یا تصمیمات سیاست‌گذاری را پیش‌بینی کرده و به‌موقع واکنش نشان دهید. بی‌اطلاعی از این روندها می‌تواند منجر به اشتباهاتی پرهزینه شود؛ از انتخاب سرمایه‌گذاری‌های نامناسب گرفته تا قربانی شدن در دام کلاهبرداری‌های مالی.

در نهایت، آموزش مالی نه‌تنها شما را به معامله‌گر یا سرمایه‌گذار بهتری تبدیل می‌کند، بلکه اعتمادبه‌نفسی ایجاد می‌کند که در برخورد با پیچیدگی‌های اقتصادی، شما را یک قدم جلوتر نگه می‌دارد. دانش مالی سرمایه‌ای است که نه تورم آن را کاهش می‌دهد و نه بحران‌ها از ارزشش می‌کاهند؛ بلکه هرچه بیشتر در آن سرمایه‌گذاری کنید، بازدهی‌اش بیشتر خواهد بود.

✔️  بیشتر بخوانید: آیا برای ثروتمند شدن دیر شده است؟ وقتی مسیر ثروت از ۴۰ سالگی شروع می‌شود

سخن پایانی
عادت‌های مالی قدرتمند، یک‌شبه شکل نمی‌گیرند؛ بلکه حاصل تکرار تصمیم‌های کوچک و هوشمندانه‌ای هستند که در طول زمان، بنیان یک زندگی مالی پایدار و هدفمند را می‌سازند. انضباط مالی یعنی داشتن دید بلندمدت، اولویت‌بندی آینده بر وسوسه‌های زودگذر، و تبدیل مدیریت پول به یک سبک زندگی آگاهانه و سازنده.

اگر به‌دنبال تغییر واقعی در وضعیت مالی خود هستید، نیازی نیست همه عادت‌ها را یک‌باره پیاده‌سازی کنید. با یکی از آن‌ها شروع کنید؛ مثلاً پس‌انداز خودکار یا بودجه‌بندی دقیق و اجازه دهید این تغییرات کوچک، تحولی بزرگ رقم بزنند. با استمرار، یادگیری و بازنگری، شما هم می‌توانید همان مسیر افرادی را طی کنید که با انضباط، آزادی مالی و آرامش ذهنی را برای خود ساخته‌اند.

لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
سری مقالات ثروت و رشد مالی

  1. از فقر تا ثروت: 5 درسی که شما را ثروتمند خواهد کرد
  2. 10 راهکار موثر برای کسب درآمد حتی در خواب
  3. 10 راهکار عملی که نشان می‌دهد چگونه مانند ثروتمندان فکر کنید
  4. 7 عادت ثروتمندان از دیدگاه روانشناسی
  5. 6 ویژگی که موفقیت شما را تضمین می‌کند
  6. از انضباط تا ثروت: ۱۰ گام ساده برای موفقیت مالی
  7. از شکست تا موفقیت: ۲۳ دام سرمایه‌گذاری که باید از آن‌ها پرهیز کنید
  8. ۷ راز کلیدی ثروتمندان: درس‌هایی که دیگران دیر می‌آموزند
  9. رازهای خانه‌دار شدن در ایران: راهکارهای عملی برای خرید مسکن در ایران
  10. ۵ تفاوت کلیدی در عادت‌های کاری افراد ثروتمند و فقیر
  11. ۱۲ عادت بد مالی که شما را فقیر نگه می‌ دارد
  12. ۹ گام ضروری برای رسیدن به موفقیت و ثروت
  13. ۸ اشتباه در سبک زندگی که مانع ثروتمند شدن شما می‌شود
  14. ۸ اصل ثروت‌آفرینی: استراتژی‌هایی برای ثروت پایدار
  15. ۱۰ نشانه که نشان می‌دهد در مسیر درست ثروت‌آفرینی هستید
  16. برای ثروتمند شدن دیر شده است؟ | مسیر ثروت از ۴۰ سالگی شروع می‌شود
  17. ۶ ویژگی مشترک میلیونرها که شما را به ثروت می‌رساند
  18. ۵ توصیه طلایی وارن بافت برای دستیابی به ثروت واقعی و ماندگار
  19. ۹ عادت مالی که افراد منظم را به ثبات و آزادی مالی می‌رساند
آخرین مقالات
برچسب‌ها
ایکس چیف
لایت فایننس
آلپاری
5 نظر در “۹ عادت مالی که افراد منظم را به ثبات و آزادی مالی می‌رساند
  1. آواتار مریم مریم گفت:

    واقعا مقاله تأثیرگذاری بود. تا حالا این‌قدر دقیق به نقش انضباط در ترید فکر نکرده بودم. ممنون از یوتوفارکس

  2. آواتار لیلا لیلا گفت:

    خوندن این مقاله برام مثل یه تلنگر بود. مدت‌هاست با بی‌برنامگی ترید می‌کنم و نتایجش رو دارم می‌بینم. سپاس از یادآوری‌تون

  3. آواتار سجاد سجاد گفت:

    مثل همیشه عالی. اگر ممکنه در مورد راهکارهای حفظ انضباط در شرایط استرس‌زا هم یه مقاله بذارید

  4. آواتار سینا سینا گفت:

    یکی از مفیدترین مقالاتی بود که تا حالا توی این سایت خوندم. ممنون بابت این نگاه حرفه‌ای به موضوعی به‌ظاهر ساده

  5. آواتار شهرام شهرام گفت:

    مطالب این مقاله خیلی دقیق و واقع‌گرایانه بود. انضباط چیزی نیست که یک شبه به دست بیاد، ولی واقعاً کلید موفقیته

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *

سایر مقالات

24 شهریور

در یک نگاه برگزیت به خروج بریتانیا از اتحادیه اروپا گفته می‌شود؛ تصمیمی که در همه‌پرسی سال ۲۰۱۶ با محورهایی

24 شهریور
در این مقاله از یوتوفارکس یاد می‌گیرید بعد از یک ضرر سنگین چگونه معامله بعدی را هم با ریسک کمتر، کنترل احساسات، حد ضرر و برنامه مشخص مدیریت کنید.
23 شهریور
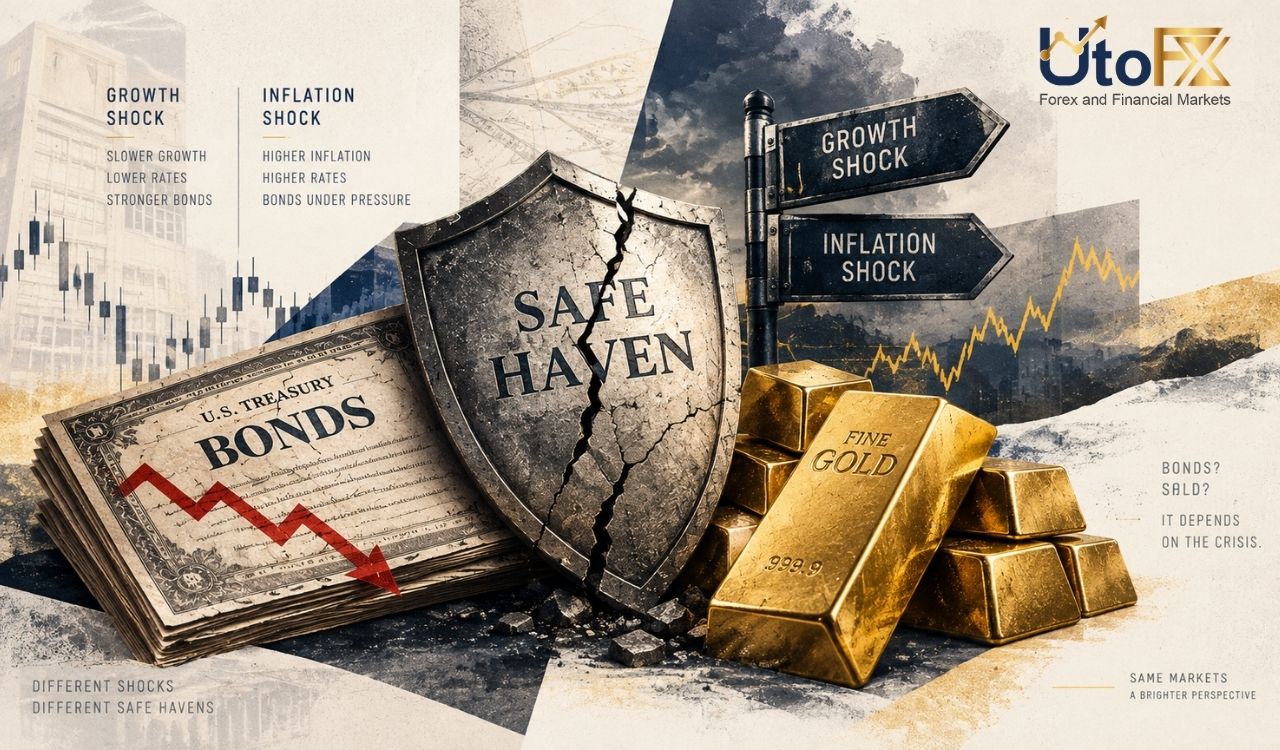
در این مقاله از یوتوفارکس می‌آموزید چرا نوع بحران نقش اوراق و طلا را تغییر می‌دهد و شوک رشد یا تورم چگونه انتخاب پناهگاه امن را تعیین می‌کند.
23 شهریور

عبور از ترس و ناآگاهی در شرایط متغیر اقتصادی و ساخت سبد مالی با مبالغ روزمره، نیازمند دوری از ابهامات

23 شهریور

موقع تصمیم گرفتن برای سرنوشت یک پوزیشن در چارت، گاهی اوقات حتی تیک‌تیک ساعت هم تمرکز را به هم می‌زند.

22 شهریور
در این مقاله از یوتوفارکس بررسی می‌کنیم بازده اوراق نزدیک ۵٪ چه زمانی رقیب سهام می‌شود و سرمایه‌گذار باید بازده، ریسک و افق زمانی را چگونه بسنجد.
21 شهریور
ابزار کلیدی بانک‌های مرکزی در شکل‌دهی انتظارات بازار. در این مقاله از یوتوفارکس با تأثیر پیام بانک‌های مرکزی بر نرخ بهره، فارکس و طلا آشنا می‌شویم.
20 شهریور

تا همین چند سال پیش، دیتاسنترها (Data center) نماد رشد تکنولوژی و آینده هوش مصنوعی بودند؛ اما حالا در آمریکا

19 شهریور
در این مقاله از یوتوفارکس یاد می‌گیرید مکان مناسب تریدر چه ویژگی‌هایی دارد و چگونه با کاهش حواس‌پرتی، نظم و زمان‌بندی بهتر تمرکز خود را افزایش دهید.
19 شهریور

تنوع‌بخشی به سبد دارایی با سرمایه‌های خرد و محدود، فرآیندی است که از طریق تخصیص تدریجی منابع به دارایی‌های ملموس

18 شهریور

در یک نگاه انقلاب نفت شیل با ترکیب حفاری افقی و شکست هیدرولیکی، تولید نفت آمریکا را متحول کرد و

17 شهریور
در این مقاله از یوتوفارکس می‌آموزیم ترید تنهایی یا کنار خانواده کدام سودده‌تر است. مزایا، معایب و راه‌های تعادل را بررسی کردیم تا بهترین انتخاب را داشته باشید.
24 شهریور

در یک نگاه برگزیت به خروج بریتانیا از اتحادیه اروپا گفته می‌شود؛ تصمیمی که در همه‌پرسی سال ۲۰۱۶ با محورهایی

19 شهریور
در این مقاله از یوتوفارکس یاد می‌گیرید مکان مناسب تریدر چه ویژگی‌هایی دارد و چگونه با کاهش حواس‌پرتی، نظم و زمان‌بندی بهتر تمرکز خود را افزایش دهید.
17 شهریور
در این مقاله از یوتوفارکس می‌آموزیم ترید تنهایی یا کنار خانواده کدام سودده‌تر است. مزایا، معایب و راه‌های تعادل را بررسی کردیم تا بهترین انتخاب را داشته باشید.
16 شهریور

در یک نگاه نرخ SOFR نرخ مرجع تأمین مالی یک‌شبه در بازار دلار است که بر معاملات واقعی ریپو و

16 شهریور
در این مقاله از یوتوفارکس با ابزارهای پایه تا پیشرفته ترید، زیرساخت‌های سخت‌افزاری، پلتفرم‌ها، تحلیل تکنیکال و فاندامنتال آشنا می‌شوید.
15 شهریور
در این مقاله از یوتوفارکس می‌آموزیم آیا ترید در ایران سودآور است، چه ریسک‌هایی دارد و برای تبدیل آن به شغلی پایدار چه شرایطی لازم است.
14 شهریور
در این مقاله از یوتوفارکس با سخت‌افزار مناسب ترید آشنا می‌شویم و CPU، رم، SSD، کارت گرافیک، مانیتور و لپ‌تاپ را بررسی می‌کنیم.
12 شهریور
در این مقاله از یوتوفارکس بهترین مانیتور مناسب ترید را از مدل‌های ارزان تا حرفه‌ای بشناسید و با بررسی اندازه، رزولوشن و امکانات، انتخاب مناسب میز معاملاتی را یاد بگیرید.
10 شهریور
در این مقاله یوتوفارکس با مزایا، محدودیت‌ها، ابزارهای لازم و نکات مهم ترید با موبایل آشنا می‌شوید.
2 شهریور
در این مقاله از یوتوفارکس می‌آموزیم بهترین گوشی موبایل برای ترید چه ویژگی‌هایی دارد و چگونه بر اساس نیاز و بودجه خود انتخاب کنیم.
22 مرداد

در یک نگاه ریسک‌پذیری زمانی شکل می‌گیرد که سرمایه‌گذاران بازده بیشتر را به حفظ سرمایه ترجیح می‌دهند؛ در مقابل، در

19 مرداد
سهام یا بیت‌کوین؛ کدام‌یک در عصر هوش مصنوعی برای ۵۰ سال آینده سرمایه‌گذاری بهتری است؟ مزایا، ریسک‌ها، بازده و سناریوهای آینده را در این مقاله بررسی می‌کنیم.
24 شهریور

در یک نگاه برگزیت به خروج بریتانیا از اتحادیه اروپا گفته می‌شود؛ تصمیمی که در همه‌پرسی سال ۲۰۱۶ با محورهایی

23 شهریور
در این مقاله از یوتوفارکس می‌آموزید چرا نوع بحران نقش اوراق و طلا را تغییر می‌دهد و شوک رشد یا تورم چگونه انتخاب پناهگاه امن را تعیین می‌کند.
23 شهریور

عبور از ترس و ناآگاهی در شرایط متغیر اقتصادی و ساخت سبد مالی با مبالغ روزمره، نیازمند دوری از ابهامات

21 شهریور
ابزار کلیدی بانک‌های مرکزی در شکل‌دهی انتظارات بازار. در این مقاله از یوتوفارکس با تأثیر پیام بانک‌های مرکزی بر نرخ بهره، فارکس و طلا آشنا می‌شویم.
19 شهریور

تنوع‌بخشی به سبد دارایی با سرمایه‌های خرد و محدود، فرآیندی است که از طریق تخصیص تدریجی منابع به دارایی‌های ملموس

18 شهریور

در یک نگاه انقلاب نفت شیل با ترکیب حفاری افقی و شکست هیدرولیکی، تولید نفت آمریکا را متحول کرد و

16 شهریور

در یک نگاه نرخ SOFR نرخ مرجع تأمین مالی یک‌شبه در بازار دلار است که بر معاملات واقعی ریپو و

2 شهریور

در یک نگاه بازار پیش از اعلام رسمی فدرال رزرو، سناریوهای احتمالی نرخ بهره را قیمت‌گذاری می‌کند و واکنش دارایی‌ها

19 مرداد

در یک نگاه اقتصاد اثباتی «آنچه هست» را با تکیه بر داده‌ها و روابط قابل‌آزمایش توضیح می‌دهد، در حالی که

12 مرداد

در یک نگاه فرانک سوئیس (CHF) یکی از مهم‌ترین ارزهای امن جهان است که از ثبات سیاسی، تورم پایین، اقتصاد

3 مرداد

در یک نگاه شاخص PCE میزان مخارج مصرفی و تغییر قیمت کالاها و خدمات خانوارهای آمریکایی را اندازه‌گیری می‌کند و

29 تیر

در یک نگاه شاخص PMI یکی از مهم‌ترین داده‌های پیشرو اقتصادی است که با بررسی سفارش‌ها، تولید، اشتغال، قیمت‌ها و

5 شهریور

در یک نگاه اینساید بار از کاهش نوسان و فشرده‌شدن قیمت حکایت دارد، درحالی‌که اوت‌ساید بار می‌تواند نشانه ورود مومنتوم

29 مرداد
در این مقاله یوتوفارکس با الگوهای قیمتی اشتباه، دلایل شکست معامله‌گران و روش تشخیص سیگنال‌های ضعیف در تحلیل تکنیکال آشنا می‌شوید.
17 مرداد
سقف و کف روزانه چگونه به سطوح حمایت و مقاومت تبدیل می‌شوند؟ آموزش کامل تشخیص، معامله و مدیریت ریسک با این روش را در یوتوفارکس مطالعه کنید.
2 اسفند

معامله‌گری در بازارهای مالی، از بازار فارکس گرفته تا سهام و ارز دیجیتال، عموماً بر اساس یک اصل قدیمی و

1 اسفند

میانگین متحرک (Moving Average یا MA) یکی از قدیمی‌ترین و پرکاربردترین اندیکاتورهای تحلیل تکنیکال است که می‌تواند نویز بازار را

29 بهمن

آیا تا به حال شده است که پس از دیدن یک شکست (Breakout) قوی، وارد معامله شوید اما قیمت بلافاصله

23 بهمن

آیا تا‌به‌حال به نمودار بیت‌کوین یا سهام آمازون در ۱۰ سال گذشته نگاه کرده‌اید و حس کرده‌اید چیزی درست نیست؟

13 بهمن

بریک ایون یکی از مفاهیم حیاتی در معامله‌گری و تحلیل تکنیکال است که نقش مهمی در مدیریت ریسک و شناسایی

6 دی

در دنیای معاملات مالی و سرمایه‌گذاری، درک مفهوم مومنتوم یا به عبارتی قدرت روند، یکی از مهم‌ترین و ابتدایی‌ترین مهارت‌هایی

27 آذر

اگر با احتمال بالا می‌دانستید در کدام قیمت، نهادهای بزرگ یا نهنگ‌های بازار بیشترین خرید و فروش را انجام داده‌اند

24 آذر

آیا تا به حال به این فکر کرده‌اید که چرا پس از یک رشد خیره‌کننده، ناگهان بازارهای مالی سقوط می‌کند

19 آذر

آیا تا به حال معامله‌ای را از دست داده‌اید فقط به خاطر این که روند بازار را اشتباه تشخیص دادید؟

11 شهریور
در این مقاله یوتوفارکس با حساب دمو، صرافی‌های ایرانی و خارجی و روش تمرین بدون سرمایه در حساب دمو در ارزهای دیجیتال آشنا می‌شوید.
24 مرداد
در این مقاله یاد می‌گیریم چگونه استراتژی DCA در ارز دیجیتال می‌تواند به سرمایه‌گذاری منظم، کاهش ریسک و ساخت ثروت بلندمدت کمک کند.
19 مرداد
سهام یا بیت‌کوین؛ کدام‌یک در عصر هوش مصنوعی برای ۵۰ سال آینده سرمایه‌گذاری بهتری است؟ مزایا، ریسک‌ها، بازده و سناریوهای آینده را در این مقاله بررسی می‌کنیم.
17 مرداد
در زمان تحریم یا محدودیت صرافی‌های ایرانی چگونه از سرمایه خود محافظت کنیم؟ راهنمای کامل مدیریت ریسک، انتقال دارایی و اقدامات ضروری تریدرها. برای مطالعه کامل از یوتوفارکس.
6 مرداد
تحلیلی بر علت ایجاد فشار فروش سنگین، مکانیزم آربیتراژ و تاثیر خروج سرمایه از ETFهای اسپات بر افت قیمت بیت‌کوین
3 مرداد
آموزش جامع Dune Analytics برای تحلیل آنچین ارزهای دیجیتال؛ نحوه کار با دون آنالیتیکس، ساخت داشبورد و رصد رفتار نهنگ‌ها را یاد بگیرید.
1 مرداد
آموزش و تحلیل جامع رابطه بیت کوین با نرخ بهره آمریکا، شاخص دلار و سیاست‌های فدرال‌رزرو؛ بررسی اثر نقدینگی و تورم بر قیمت بیت کوین.
29 تیر

اقتصاد ایران سال‌هاست با تورم بالا، نوسانات نرخ ارز و محدودیت‌های بانکی روبه‌رو است. در چنین شرایطی، طبیعی است که

9 تیر

محیط بازار ارز دیجیتال همیشه پر از نوسان و هیجان بوده است. بسیاری از معامله‌گران تازه‌کار تصور می‌کنند که بیت‌کوین

8 تیر

دنیای سرمایه‌گذاری درست شبیه به یک شهربازی بزرگ و پرجنب‌وجوش است که هر چند سال یک‌بار، وسایل بازی جدیدتر و

8 تیر

تصور کنید بیت‌ کوین مانند یک قطعه طلای کمیاب در یک ویترین بزرگ است. در این میان، صندوق‌های قابل معامله

7 تیر

این سوالی است که در سال‌های اخیر ذهن بسیاری از سرمایه‌گذاران را به خود مشغول کرده است. زمانی بیت‌ کوین

24 مرداد
در این مقاله یاد می‌گیریم چگونه استراتژی DCA در ارز دیجیتال می‌تواند به سرمایه‌گذاری منظم، کاهش ریسک و ساخت ثروت بلندمدت کمک کند.
2 اسفند

معامله‌گری در بازارهای مالی، از بازار فارکس گرفته تا سهام و ارز دیجیتال، عموماً بر اساس یک اصل قدیمی و

1 اسفند

میانگین متحرک (Moving Average یا MA) یکی از قدیمی‌ترین و پرکاربردترین اندیکاتورهای تحلیل تکنیکال است که می‌تواند نویز بازار را

13 بهمن

بریک ایون یکی از مفاهیم حیاتی در معامله‌گری و تحلیل تکنیکال است که نقش مهمی در مدیریت ریسک و شناسایی

6 دی

در دنیای معاملات مالی و سرمایه‌گذاری، درک مفهوم مومنتوم یا به عبارتی قدرت روند، یکی از مهم‌ترین و ابتدایی‌ترین مهارت‌هایی

21 آذر

گاهی در بازار فارکس، فرصت‌ها نه در امتداد روندهای طولانی‌مدت، بلکه در همان لحظه‌های کوتاهی شکل می‌گیرند که قیمت از

19 آذر

آیا تا به حال معامله‌ای را از دست داده‌اید فقط به خاطر این که روند بازار را اشتباه تشخیص دادید؟

19 آبان

گاهی در نگاه به نمودار، تفاوت میان یک معامله‌گر باتجربه و تازه‌کار تنها در نظم و انسجام تصمیم‌های اوست. بسیاری

13 مرداد

در بسیاری از سبک‌های تحلیل تکنیکال، معامله‌گر به‌دنبال پیش‌بینی آینده با تکیه بر الگوها، اندیکاتورها یا داده‌های تکرارشونده تاریخی است.

21 خرداد

میم‌کوین (Memecoins) مثل دوج‌کوین، شیبا اینو یا BONK، ارزهای دیجیتالی هستند که اغلب بر اساس شوخی، فرهنگ اینترنتی یا جوامع

16 خرداد

بازار ارزهای دیجیتال، با نوسانات شدید و تأثیرپذیری بالا از عوامل روانی و اجتماعی، یکی از پویاترین بازارهای مالی جهان

14 خرداد

آیا می‌خواهید بیت‌کوین بخرید اما نمی‌دانید زمان مناسب آن کی است؟ یا شاید فکر می‌کنید چه زمانی باید بیت‌کوین خود

9 شهریور
چرا تریدرها ضرر را نگه می‌دارند اما سود کوچک را سریع می‌بندند؟ در این مقاله یوتوفارکس با روانشناسی معامله و راهکار کنترل آن آشنا می‌شوید.
24 مرداد
در این مقاله یاد می‌گیریم چگونه استراتژی DCA در ارز دیجیتال می‌تواند به سرمایه‌گذاری منظم، کاهش ریسک و ساخت ثروت بلندمدت کمک کند.
19 مرداد
سهام یا بیت‌کوین؛ کدام‌یک در عصر هوش مصنوعی برای ۵۰ سال آینده سرمایه‌گذاری بهتری است؟ مزایا، ریسک‌ها، بازده و سناریوهای آینده را در این مقاله بررسی می‌کنیم.
17 مرداد
در زمان تحریم یا محدودیت صرافی‌های ایرانی چگونه از سرمایه خود محافظت کنیم؟ راهنمای کامل مدیریت ریسک، انتقال دارایی و اقدامات ضروری تریدرها. برای مطالعه کامل از یوتوفارکس.
16 مرداد
در این مقاله از یوتوفارکس می‌آموزیم که صندوق‌های طلا در ایران چیستند، چه مزایا و معایبی دارند و چگونه می‌توان از تله‌های هیجانی بازار دور ماند.
30 بهمن

اکسپرت مدیریت ریسک به عنوان یک دستیار هوشمند، فاصله بین تصمیم‌گیری تا اجرای معامله را برای شما حذف می‌کند و

10 آبان

حتی در ساختار منظم و قانون‌مند نظام‌های مالی، گاهی یک تصمیم اشتباه، یک کلیک اضافی یا یک دروغ کوچک کافی

16 مهر

بازار ارزهای دیجیتال، با ویژگی‌های منحصربه‌فرد خود مانند نوسانات شدید قیمتی، پتانسیل سود بالا و ریسک‌های قابل‌توجه، به یکی از

25 دی

معامله‌گری در بازارهای مالی، حرفه‌ای پرچالش و پیچیده است که نیازمند ترکیبی از تحلیل فاندامنتال و تکنیکال، درک سنتیمنت بازار،

22 دی
21 دی

در بازار پویای فارکس که روزانه میلیون‌ها معامله در آن انجام می‌شود، همواره این پرسش مطرح بوده است که چرا

17 دی

مدیریت سرمایه، برای بسیاری از معامله‌گران و سرمایه‌گذاران چیزی فراتر از یک ابزار کمکی است. این مفهوم، در واقع

24 شهریور
در این مقاله از یوتوفارکس یاد می‌گیرید بعد از یک ضرر سنگین چگونه معامله بعدی را هم با ریسک کمتر، کنترل احساسات، حد ضرر و برنامه مشخص مدیریت کنید.
17 شهریور
در این مقاله از یوتوفارکس می‌آموزیم ترید تنهایی یا کنار خانواده کدام سودده‌تر است. مزایا، معایب و راه‌های تعادل را بررسی کردیم تا بهترین انتخاب را داشته باشید.
9 شهریور
چرا تریدرها ضرر را نگه می‌دارند اما سود کوچک را سریع می‌بندند؟ در این مقاله یوتوفارکس با روانشناسی معامله و راهکار کنترل آن آشنا می‌شوید.
31 مرداد
چرا در حساب دمو سود می‌کنیم اما در حساب واقعی ضرر می‌دهیم؟ در این مقاله دلایل روان‌شناسی و معاملاتی این تفاوت و راه‌های کنترل آن را می‌آموزیم.
26 مرداد
در این مقاله یوتوفارکس یاد می‌گیریم چرا اطمینان بیش از حد در معامله خطرناک است و چگونه با کنترل احساسات، ریسک و تصمیم‌گیری منطقی از ضرر جلوگیری کنیم.
22 مرداد
در این مقاله یوتوفارکس یاد می‌گیرید چرا بعضی معاملات سودده خطرناک هستند، چگونه اعتمادبه‌نفس کاذب ایجاد می‌شود و چطور از اشتباهات پنهان جلوگیری کنیم.
18 مرداد
در این مقاله از یوتوفارکس می‌آموزیم که چرا پس از جبران ضرر در بازار ارزهای دیجیتال نمی‌توانیم معامله کردن را متوقف کنیم و چگونه بر این تله غلبه کنیم.
13 مرداد
در این مقاله از یوتوفارکس می‌آموزیم چرا معامله‌گران با داشتن پلن معاملاتی باز هم طبق آن عمل نمی‌کنند و چگونه روانشناسی خود را مدیریت کنند.
11 مرداد
در این مقاله از یوتوفارکس یاد می‌گیرید که چرا ضررهای کوچک تبدیل به بحران می‌شوند و چگونه با کنترل هیجانات و مدیریت ریسک جلوی آن را بگیرید.
7 مرداد
علل اورترید بعد از اخبار اقتصادی چیست؟ راهکارهای کنترل هیجان، مدیریت ریسک و استراتژی‌های معامله بدون تله اورترید را بخوانید.
11 دی

بسیاری از معامله‌گران مسیر خود را با یادگیری تحلیل، نمودار و استراتژی آغاز می‌کنند، اما خیلی زود با پرسشی عمیق‌تر

4 دی

گاهی نه شکست‌های سنگین، بلکه نگاه‌کردن به موفقیت دیگران است که ما را از درون می‌فرساید. معامله‌گری، حرفه‌ای است که

21 شهریور
ابزار کلیدی بانک‌های مرکزی در شکل‌دهی انتظارات بازار. در این مقاله از یوتوفارکس با تأثیر پیام بانک‌های مرکزی بر نرخ بهره، فارکس و طلا آشنا می‌شویم.
19 مرداد

در یک نگاه اقتصاد اثباتی «آنچه هست» را با تکیه بر داده‌ها و روابط قابل‌آزمایش توضیح می‌دهد، در حالی که

1 تیر

برابری قدرت خرید یا PPP یکی از مفاهیم مهم اقتصاد کلان است که برای مقایسه قدرت خرید ارزها و اندازه

2 شهریور

وقتی صحبت از آینده اقتصاد جهان می‌شود، بسیاری از نگاه‌ها دیگر به قدرت‌های سنتی و صنعتی خیره نیست، بلکه به

14 مرداد

اگر ارزش دلار آمریکا در یک روز کاهش یابد، آیا این کاهش به‌دلیل تضعیف واقعی دلار است یا به‌خاطر تقویت

20 خرداد

لهستان در سه دهه گذشته یکی از موفق‌ترین مسیرهای توسعه را در میان کشورهای اروپایی پیموده است؛ کشوری که روزگاری

19 خرداد

خاموشی‌های مکرر برق در سال‌های اخیر، زندگی میلیون‌ها ایرانی را مختل کرده و سؤالات بسیاری را درباره دلایل این بحران

10 خرداد

در سال‌های اخیر، حمایت‌گرایی به یکی از جنجالی‌ترین موضوعات اقتصاد سیاسی جهان تبدیل شده است؛ اصطلاحی که شاید در نگاه

8 خرداد

وقتی قیمت یک محصول خارجی در بازار بالا می‌رود، اغلب نگاه‌ها به سمت دلار و هزینه واردات می‌رود؛ اما همیشه

7 خرداد

قیمت یک کالا همیشه فقط تابع عرضه و تقاضا نیست. گاهی اوقات، آنچه بین تولیدکننده خارجی و سبد خرید شما

5 اردیبهشت

بانک جهانی، نهادی که از دل آشوب‌های پس از جنگ جهانی دوم زاده شد، بیش از هفت دهه است که

2 اردیبهشت

نبض اقتصاد جهانی در دستان نهادهایی است که با داده‌های دقیق و تحلیل‌های عمیق، مسیر حرکت بازارها را روشن می‌کنند.