

ژاپن، سومین اقتصاد بزرگ جهان، سالهاست در جستوجوی راهی برای رهایی از رکودی مزمن است که ریشه در دهه ۱۹۹۰ دارد؛ دههای که ترکیدن حباب داراییها اقتصاد این کشور را از مسیر رشد پرشتاب دهههای پیشین خارج کرد. در این میان، شینزو آبه، سیاستمداری با نگاهی متفاوت به نقش دولت و بانک مرکزی، در سال ۲۰۱۲ با برنامهای بلندپروازانه به صحنه بازگشت. برنامهای که نام او را با مفهومی ماندگار در تاریخ اقتصاد پیوند زد: آبهنومیکس.
این سیاست، ترکیبی از جسارت سیاسی، مداخلهگرایی اقتصادی و خوشبینی به توان بازآفرینی ژاپن بود. هدف آن نه فقط احیای رشد، بلکه بازگرداندن اعتماد عمومی و فعال کردن چرخه سرمایهگذاری در کشوری بود که به نوعی به «رکود مزمن» عادت کرده بود. اکنون با قدرتگیری سانائه تاکایچی (یکی از شاگردان فکری آبه) بار دیگر نام آبهنومیکس بر سر زبانهاست. احیای این تفکر در دورهای که ژاپن با چالشهایی تازه در حوزه جمعیت، بدهی و رقابت منطقهای روبهروست، فرصتی دوباره فراهم کرده تا این تجربه تاریخی از نو مورد بازبینی قرار گیرد.
ریشهها و زمینههای تاریخی: بحران اقتصادی ژاپن تا پیش از آبهنومیکس
برای درک چرایی ظهور آبهنومیکس، باید به عقب بازگشت؛ به پایان دهه ۱۹۸۰، زمانی که ژاپن در اوج قدرت اقتصادی خود قرار داشت. رشد سریع پس از جنگ، صادراتمحور بودن اقتصاد و سیاستهای پولی انبساطی، این کشور را به یکی از قطبهای اصلی اقتصاد جهانی تبدیل کرده بود. بازار املاک و سهام با شتابی بیسابقه رشد میکردند و ارزش داراییها بهگونهای افزایش یافته بود که توکیو به نماد «اقتصاد شکستناپذیر» بدل شده بود. اما این رونق، پایدار نماند.
ترکیدن حباب داراییها در اوایل دهه ۱۹۹۰ نقطه عطفی در تاریخ اقتصادی ژاپن بود. سقوط شدید قیمت سهام و املاک، ترازنامه بانکها و شرکتها را بهشدت تضعیف کرد و موجی از بدهیهای معوق و داراییهای سمی بهجا گذاشت. نتیجه، ورود اقتصاد ژاپن به دورهای طولانی از رکود و رشد ناچیز بود؛ دورهای که بعدها با عنوان «دهه از دسترفته» شناخته شد، هرچند در عمل این وضعیت بیش از دو دهه به طول انجامید.
واکنش سیاستگذاران ژاپنی به این بحران، ترکیبی از احتیاط بیشازحد و اقدامات ناکافی بود. دولت با اجرای پروژههای عمرانی گسترده تلاش کرد از سقوط عمیقتر اقتصاد جلوگیری کند، اما این سیاستها عمدتاً به افزایش بدهی عمومی انجامید، بدون آنکه موتور رشد پایدار را روشن کند. در همین حال، بانک مرکزی ژاپن نرخ بهره را به سطوح بسیار پایین رساند و حتی زودتر از سایر اقتصادهای بزرگ به سیاست نرخ بهره صفر روی آورد. با این حال، کاهش نرخ بهره بهتنهایی نتوانست تقاضای داخلی را احیا کند.
یکی از چالشهای بنیادین این دوره، شکلگیری مارپیچ رکود و تورم منفی بود. کاهش قیمتها باعث شد مصرفکنندگان خرید خود را به تعویق بیندازند و شرکتها نیز از سرمایهگذاری جدید پرهیز کنند. این رفتار، خود به کاهش بیشتر تقاضا و تداوم رکود دامن میزد. در چنین فضایی، سیاست پولی عملاً کارایی خود را از دست داد؛ وضعیتی که اقتصاددانان آن را «تله نقدینگی» توصیف میکنند.
در اواخر دهه ۱۹۹۰، برخی اقتصاددانان برجسته – از جمله پل کروگمن – هشدار دادند که ژاپن برای خروج از این بنبست نیازمند تغییری بنیادین در رویکرد سیاستگذاری است. استدلال آنها این بود که تنها راه شکستن انتظارات تورم منفی، تعهد صریح و حتی افراطی دولت و بانک مرکزی به سیاستهای انبساطی است؛ سیاستهایی که بتواند انتظارات تورمی را بازسازی و انگیزه مصرف و سرمایهگذاری را احیا کند. هرچند ژاپن بخشی از این توصیهها را بهصورت محدود اجرا کرد، اما فقدان یک چارچوب منسجم و جسورانه باعث شد اثرگذاری آنها مقطعی و ناپایدار باقی بماند.
بحران مالی جهانی ۲۰۰۸ ضربهای دیگر به اقتصادی وارد کرد که هنوز از پیامدهای دهههای پیش رهایی نیافته بود. کاهش شدید تقاضای جهانی، صادرات ژاپن را تضعیف کرد و بازار سهام این کشور با سقوطی سنگین مواجه شد. همزمان، تحولات جمعیتی؛ از جمله پیر شدن سریع جمعیت و کاهش نیروی کار، به چالشی ساختاری تبدیل شد که چشمانداز رشد بلندمدت را تیرهتر میکرد.
در چنین شرایطی، اقتصاد ژاپن پیش از سال ۲۰۱۲ در وضعیتی ایستاده بود که ترکیبی از رشد پایین، تورم منفی مزمن، بدهی عمومی بالا و کاهش اعتماد فعالان اقتصادی را تجربه میکرد. این بنبست سیاستی و اقتصادی، زمینه را برای ظهور رویکردی متفاوت فراهم ساخت؛ رویکردی که با بازگشت شینزو آبه به قدرت، شکل منسجمتری به خود گرفت و بعدها با نام آبهنومیکس وارد ادبیات اقتصاد جهانی شد.
تعریف آبهنومیکس و «سه پیکان» سیاستی آن
آبهنومیکس عنوانی است که به مجموعه سیاستهای اقتصادی دولت شینزو آبه اطلاق میشود؛ سیاستهایی که از سال ۲۰۱۲ و همزمان با بازگشت او به قدرت، بهعنوان چارچوب اصلی احیای اقتصاد ژاپن معرفی شدند.
همانطور که اصطلاحاتی چون ریگاننومیکس یا تاچرنومیکس به رویکردهای اقتصادی رهبران سیاسی خاص اشاره دارند، آبهنومیکس نیز بازتابدهنده یک جهانبینی مشخص درباره نقش دولت، بانک مرکزی و بخش خصوصی در خروج از رکود بود. هدف اصلی این رویکرد، شکستن چرخه رکود و تورم منفی و بازگرداندن پویایی به اقتصادی بود که بیش از دو دهه در وضعیت ایستایی قرار داشت.
شینزو آبه در نخستین سخنرانیهای اقتصادی خود، آبهنومیکس را بر پایه مفهومی ساده اما نمادین معرفی کرد: «سه پیکان». استعارهای برگرفته از یک ضربالمثل قدیمی ژاپنی که میگوید یک پیکان بهراحتی میشکند، اما سه پیکان در کنار هم شکستناپذیرند. پیام آبه روشن بود؛ هیچیک از سیاستهای اقتصادی بهتنهایی قادر به نجات اقتصاد ژاپن نیست و تنها ترکیب همزمان سیاست پولی، سیاست مالی و اصلاحات ساختاری میتواند این کشور را از بنبست خارج کند.
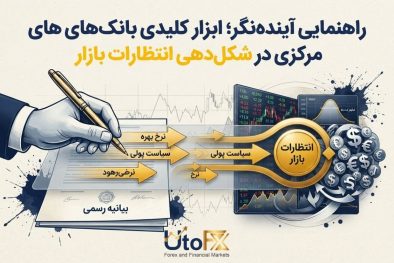
پیکان نخست، سیاست پولیِ جسورانه بود. دولت آبه با اعمال فشار سیاسی بیسابقه بر بانک مرکزی ژاپن، مسیر تازهای را در سیاست پولی رقم زد. هدف، افزایش قابل توجه پایه پولی، کاهش نرخهای بهره در سراسر منحنی بازده و مهمتر از همه، تغییر انتظارات تورمی بود. بانک مرکزی ژاپن متعهد شد بهطور رسمی به هدف تورمی ۲ درصدی پایبند بماند و برای تحقق آن، از ابزارهای غیرمتعارف مانند خرید گسترده اوراق قرضه دولتی و داراییهای مالی استفاده کند. این رویکرد، ژاپن را به یکی از پیشگامان سیاستهای پولی فوقانبساطی در جهان تبدیل کرد.
پیکان دوم، سیاست مالی انعطافپذیر را در بر میگرفت. برخلاف رویکردهای ریاضتی که پس از بحران مالی جهانی در بسیاری از اقتصادهای پیشرفته رواج یافته بود، آبهنومیکس بر استفاده فعال از مخارج دولت برای تحریک تقاضا تأکید داشت. افزایش هزینههای عمرانی، بازسازی زیرساختها و ارائه مشوقهای مالی به شرکتها، بخشی از این راهبرد بود. در عین حال، دولت وعده میداد که در افق بلندمدت، کنترل کسری بودجه و پایداری مالی را مدنظر قرار دهد؛ هرچند این توازن میان محرک کوتاهمدت و انضباط بلندمدت، همواره یکی از نقاط بحثبرانگیز آبهنومیکس باقی ماند.
پیکان سوم، استراتژی رشد و اصلاحات ساختاری، پیچیدهترین و در عین حال حیاتیترین بخش آبهنومیکس محسوب میشد. این محور شامل مجموعهای از اصلاحات در بازار کار، نظام حاکمیت شرکتی، مقرراتزدایی در بخشهای مختلف و تسهیل سرمایهگذاری داخلی و خارجی بود. هدف، افزایش بهرهوری، تقویت رقابتپذیری اقتصاد ژاپن و فعالسازی ظرفیتهای بخش خصوصی بود. از اصلاح قوانین استخدام و ارتقای مشارکت زنان در بازار کار گرفته تا پیگیری توافقهای تجاری آزاد، همگی در چارچوب همین پیکان تعریف میشدند.
در مجموع، آبهنومیکس نه صرفاً یک بسته سیاستی کوتاهمدت، بلکه تلاشی برای بازتعریف مسیر اقتصاد ژاپن بود. تأکید همزمان بر تحریک تقاضا، تغییر انتظارات و اصلاح ساختارهای کهنه، این رویکرد را به یکی از شاخصترین تجربههای سیاستگذاری اقتصادی در قرن بیستویکم تبدیل کرد؛ تجربهای که پیامدهای آن فراتر از مرزهای ژاپن، در بازارهای مالی جهانی نیز بازتاب یافت.
آبهنومیکس و ابزارهای آن: سیاست پولی، سیاست مالی و اصلاحات ساختاری
آبهنومیکس برخلاف بسیاری از برنامههای اقتصادی پیشین ژاپن، صرفاً یک بسته سیاستی تدریجی نبود؛ بلکه تلاشی آگاهانه برای ایجاد شوک انتظارات در اقتصاد محسوب میشد. شینزو آبه بهخوبی آگاه بود که مشکل اصلی ژاپن، نه فقط ضعف تقاضا، بلکه فرسایش اعتماد عمومی و نهادینه شدن ذهنیت رکود و تورم منفی است. از همین رو، اجرای آبهنومیکس بر سه ابزار مکمل استوار شد که هر یک نقشی مشخص در تغییر رفتار مصرفکنندگان، بنگاهها و بازارهای مالی ایفا میکردند.
سیاست پولی جسورانه: خروج از تله تورم منفی
نخستین و شاید مهمترین ابزار آبهنومیکس، سیاست پولی فوقانبساطی بود. با انتصاب هارویکو کورودا به ریاست بانک مرکزی ژاپن در سال ۲۰۱۳، این نهاد به بازیگری فعال و تهاجمی در اقتصاد تبدیل شد. بانک مرکزی متعهد شد هر آنچه لازم است انجام دهد تا تورم را به هدف ۲ درصدی برساند؛ تعهدی که پیش از آن در ژاپن سابقه نداشت.
در عمل، این رویکرد به اجرای سیاست «تسهیل کمی و کیفی» (QQE) انجامید. بانک مرکزی حجم عظیمی از اوراق قرضه دولتی ژاپن را خریداری کرد و ترازنامه خود را بهسرعت گسترش داد. افزون بر این، خرید داراییهای پرریسکتر مانند ETFهای بورسی نیز در دستور کار قرار گرفت؛ اقدامی کمسابقه در میان بانکهای مرکزی بزرگ جهان. هدف از این سیاست، کاهش نرخهای بهره بلندمدت، تضعیف ارزش ین و تحریک سرمایهگذاری و مصرف از طریق افزایش انتظارات تورمی بود.
در ادامه مسیر، بانک مرکزی ژاپن حتی به نرخ بهره منفی و سپس سیاست «کنترل منحنی بازده» روی آورد؛ ابزاری که بهواسطه آن بازدهی اوراق قرضه ۱۰ساله در سطحی نزدیک به صفر مهار میشد. این اقدامات، ژاپن را به آزمایشگاه سیاست پولی غیرمتعارف در اقتصاد جهانی تبدیل کرد.
سیاست مالی انعطافپذیر: تحریک تقاضا در کوتاهمدت
دومین ابزار آبهنومیکس، سیاست مالی انبساطی و منعطف بود. دولت آبه با افزایش هزینههای عمومی، بهویژه در حوزه زیرساختها، بازسازی مناطق آسیبدیده از زلزله و حمایت از مصرفکنندگان، تلاش کرد موتور تقاضای داخلی را روشن نگه دارد. این سیاستها بهطور خاص برای جلوگیری از بازگشت اقتصاد به رکود در مقاطع حساس طراحی شده بودند.
در عین حال، دولت بهطور رسمی بر لزوم بازگرداندن انضباط مالی در بلندمدت تأکید داشت. افزایش تدریجی مالیات بر مصرف؛ هرچند با وقفهها و تعدیلهایی همراه شد، بخشی از این راهبرد بود. با این حال، در عمل نوعی تنش دائمی میان تحریک رشد و کنترل بدهی عمومی شکل گرفت؛ بدهیای که پیش از آبهنومیکس نیز در سطوحی بیسابقه قرار داشت.
اصلاحات ساختاری: پیکان دشوار اما تعیینکننده
سومین پیکان آبهنومیکس، و در عین حال چالشبرانگیزترین بخش آن، اصلاحات ساختاری بود. این اصلاحات با هدف افزایش بهرهوری، تقویت رقابتپذیری اقتصاد ژاپن و تشویق سرمایهگذاری خصوصی طراحی شدند؛ حوزهای که ژاپن سالها در آن با ضعف جدی مواجه بود.
اقدامات در این بخش طیفی گسترده را در بر میگرفت: از بهبود حاکمیت شرکتی و افزایش شفافیت بنگاهها، تا تسهیل ورود نیروی کار خارجی در مناطق ویژه اقتصادی. سیاستهای مرتبط با افزایش مشارکت زنان در بازار کار، اصلاح بازار کار انعطافناپذیر ژاپن و مدرنسازی بخشهایی مانند کشاورزی، انرژی و سلامت نیز در همین چارچوب تعریف شدند.
همچنین، آبهنومیکس بُعدی فراتر از سیاستهای داخلی داشت. مشارکت ژاپن در توافقهای تجاری بزرگی مانند مشارکت ترانس-پاسیفیک (TPP) بخشی از تلاش برای ادغام فعالتر اقتصاد ژاپن در زنجیره ارزش جهانی و افزایش فشار رقابتی بر صنایع داخلی بود.
با این حال، برخلاف سیاست پولی که بهسرعت اجرا شد، اصلاحات ساختاری با مقاومتهای سیاسی و نهادی قابلتوجهی روبهرو بود و پیشرفت آنها کندتر و ناهمگونتر پیش رفت. همین مسئله باعث شد بسیاری از تحلیلگران، موفقیت یا ناکامی نهایی آبهنومیکس را بیش از هر چیز به میزان تحقق این پیکان سوم گره بزنند.
دستاوردها و شکستها: تجربه ژاپن از ۲۰۱۲ تا ۲۰۲۵
ارزیابی آبهنومیکس بدون افتادن در دام قضاوتهای صفر و صدی ممکن نیست. این سیاست اقتصادی، در برخی حوزهها نتایجی ملموس و حتی چشمگیر بههمراه داشت، اما در عین حال نتوانست بسیاری از مشکلات ریشهای اقتصاد ژاپن را بهطور پایدار حلوفصل کند. تجربه بیش از یک دهه اجرای این رویکرد نشان میدهد که آبهنومیکس بیش از آنکه «درمانی نهایی» باشد، تلاشی برای خرید زمان و تغییر جهت انتظارات اقتصادی بود.
از منظر بازارهای مالی، آبهنومیکس در کوتاهمدت موفقیتی قابل توجه محسوب میشد. بورس توکیو بهویژه شاخص نیکی ۲۲۵ پس از سال ۲۰۱۲ رشد پرشتابی را تجربه کرد و ارزش سهام شرکتهای بزرگ ژاپنی بهطور محسوسی افزایش یافت. تضعیف ین، که نتیجه مستقیم سیاست پولی فوقانبساطی بود، سودآوری شرکتهای صادراتمحور را تقویت کرد و جریان سرمایه خارجی را به بازار سهام ژاپن کشاند. برای بسیاری از سرمایهگذاران بینالمللی، ژاپن بار دیگر به مقصدی جذاب در پرتفوی جهانی تبدیل شد.
در حوزه بازار کار نیز نشانههایی از بهبود دیده شد. نرخ بیکاری کاهش یافت و به سطوحی رسید که ژاپن در دهههای پیش از آن تجربه نکرده بود. مشارکت زنان در بازار کار افزایش یافت و کمبود نیروی کار، بهویژه در بخش خدمات، به یکی از چالشهای اصلی اقتصاد بدل شد. این تحولات، اگرچه در نگاه نخست مثبت به نظر میرسیدند، اما بخشی از آنها ناشی از روندهای جمعیتی و کاهش جمعیت فعال بود، نه صرفاً نتیجه افزایش پویایی اقتصادی.
با این حال، یکی از اهداف کلیدی آبهنومیکس یعنی ایجاد تورم پایدار نزدیک به ۲ درصد تنها بهصورت مقطعی محقق شد. ژاپن برای سالهایی کوتاه از تورم منفی فاصله گرفت، اما انتظارات تورمی در اقتصاد بهطور ساختاری تغییر نکرد. مصرفکنندگان و بنگاهها همچنان محتاط باقی ماندند و میل به پسانداز بر میل به هزینهکرد غلبه داشت. این موضوع نشان داد که تغییر رفتار اقتصادی جامعه، بسیار دشوارتر از تغییر متغیرهای پولی است.
در حوزه رشد اقتصادی، دستاوردها محدودتر بودند. اگرچه تولید ناخالص داخلی اسمی افزایش یافت و سود شرکتها به رکوردهای جدیدی رسید، اما رشد واقعی اقتصاد ژاپن همچنان پایین و ناپایدار باقی ماند. سرمایهگذاری خصوصی، که قرار بود موتور اصلی رشد بلندمدت باشد، کمتر از انتظار دولت فعال شد. بسیاری از شرکتهای بزرگ ژاپنی ترجیح دادند سودهای انباشته خود را به سرمایهگذاری در خارج از کشور اختصاص دهند، نه توسعه ظرفیت تولید در داخل.
از منظر سیاست مالی، آبهنومیکس بهای سنگینی بههمراه داشت. بدهی عمومی ژاپن به سطوح بیسابقهای رسید و نسبت بدهی به تولید ناخالص داخلی، بالاترین رقم در میان اقتصادهای پیشرفته باقی ماند. هرچند نرخهای بهره پایین، هزینه تأمین مالی این بدهی را کنترل میکرد، اما وابستگی شدید دولت به سیاستهای انبساطی، نگرانیهایی جدی درباره پایداری مالی در بلندمدت ایجاد کرد.
در کنار این موارد، پیامدهای ناخواسته نیز بهتدریج آشکار شدند. سیاست پولی بسیار سهلگیرانه، به بقای شرکتهای کمبازده و موسوم به «شرکتهای زامبی» کمک کرد؛ بنگاههایی که در شرایط عادی بازار احتمالاً از چرخه رقابت خارج میشدند. این مسئله، بهرهوری کل اقتصاد را تحت فشار قرار داد و مانعی در برابر تخصیص بهینه سرمایه ایجاد کرد.
تا سال ۲۰۲۵، اقتصاد ژاپن در وضعیتی قرار گرفت که نه میتوانست بهراحتی از سیاستهای آبهنومیکس فاصله بگیرد و نه میتوانست آنها را بدون هزینه ادامه دهد. تورم نسبت به سالهای گذشته بالاتر رفته بود، اما اینبار بیشتر تحت تأثیر عوامل جهانی و شوکهای عرضه قرار داشت. در چنین فضایی، میراث آبهنومیکس بیش از هر چیز بهعنوان تجربهای پیچیده و چندلایه باقی مانده است: سیاستی که توانست از تشدید رکود جلوگیری کند، اما در تحقق تحول ساختاری عمیق، با محدودیتهای جدی مواجه شد.
پیامدها برای بازارهای مالی و نرخ ارز: تأثیر بر ین، بورس ژاپن و جریان سرمایه بینالمللی
آبهنومیکس از همان آغاز، بیش از هر چیز خود را در بازارهای مالی نشان داد؛ جایی که واکنشها سریعتر، شفافتر و گاه اغراقآمیزتر از اقتصاد واقعی بود. پیام روشن سیاستگذاران ژاپنی مبنی بر پایبندی به سیاست پولی فوقانبساطی، انتظارات سرمایهگذاران را بهسرعت تغییر داد و موجب بازقیمتگذاری گسترده داراییهای ژاپنی شد.
در بازار فارکس، ین ژاپن نخستین و شاید مهمترین کانال انتقال آبهنومیکس بود. افزایش شدید پایه پولی، نرخهای بهره نزدیک به صفر و سپس منفی، و خرید گسترده داراییها توسط بانک مرکزی، فشار قابلتوجهی بر ارزش ین وارد کرد. تضعیف ین نهتنها بهعنوان هدفی ضمنی برای مقابله با تورم منفی تلقی میشد، بلکه بهطور مستقیم رقابتپذیری شرکتهای صادراتمحور ژاپنی را تقویت کرد. برای صادرکنندگان بزرگ، کاهش ارزش ین به معنای افزایش سود اسمی و بهبود تراز مالی بود؛ عاملی که بهسرعت در قیمت سهام آنها منعکس شد.
بورس ژاپن یکی از اصلیترین برندگان اولیه آبهنومیکس بود. شاخص نیکی ۲۲۵ طی سالهای نخست اجرای این سیاست، رشد قابلتوجهی را تجربه کرد و توجه سرمایهگذاران جهانی را دوباره به بازار سهام ژاپن جلب کرد. اصلاحات در حوزه حاکمیت شرکتی، افزایش فشار بر شرکتها برای بهبود بازده سرمایه و توزیع سود، و همچنین ورود فعال بانک مرکزی به بازار از طریق خرید صندوقهای قابل معامله بورسی (صندوقهای ETF)، همگی به تقویت روند صعودی بازار کمک کردند. در عمل، سیاست پولی ژاپن به یکی از بازیگران اصلی بازار سهام تبدیل شد؛ پدیدهای کمسابقه در میان اقتصادهای پیشرفته.
این تحولات، جریان سرمایه بینالمللی را نیز بهطور محسوسی تحت تأثیر قرار داد. با تضعیف ین و افزایش جذابیت داراییهای پرریسک ژاپنی، سرمایهگذاران خارجی نقش پررنگتری در بازار سهام این کشور ایفا کردند. همزمان، سرمایهگذاران ژاپنی نیز بهدلیل بازدهی بسیار پایین داراییهای داخلی، بهدنبال فرصتهای سرمایهگذاری در خارج از کشور رفتند. این خروج سرمایه، به تقویت استراتژیهای موسوم به «کری ترید» با ین انجامید و جایگاه این ارز را بهعنوان یکی از اصلیترین ارزهای تأمین مالی در بازارهای جهانی تثبیت کرد.
با این حال، این وابستگی بازارهای مالی به سیاستهای انبساطی، ریسکهای جدیدی نیز بههمراه داشت. هرگونه نشانه از تغییر مسیر سیاست پولی بانک مرکزی ژاپن، بهسرعت نوسانات شدیدی در بازار ارز و سهام ایجاد میکرد. ین، که برای سالها تحت فشار سیاستگذار تضعیف شده بود، به یکی از حساسترین ارزهای جهان نسبت به تغییر انتظارات نرخ بهره تبدیل شد. در مقاطعی، حتی گمانهزنی درباره خروج تدریجی از سیاستهای فوقانبساطی، باعث تقویت ناگهانی ین و اصلاح تند بازار سهام شد.
در افق بلندمدت، آبهنومیکس جایگاه ژاپن را در نقشه مالی جهان دگرگون کرد. این کشور به آزمایشگاهی برای سیاستهای پولی غیرمتعارف بدل شد و تجربه آن، الهامبخش (یا هشداردهنده) برای سایر بانکهای مرکزی بود. در عین حال، اتکای بیشازحد بازارهای مالی ژاپن به حمایت سیاستگذار، پرسشی اساسی را مطرح کرد: آیا رشد قیمت داراییها بازتابی از بهبود واقعی اقتصاد است یا نتیجه تزریق مداوم نقدینگی؟ پرسشی که پاسخ آن، همچنان در کانون بحث تحلیلگران بازارهای مالی قرار دارد.
چالشهای ساختاری باقیمانده: جمعیت سالخورده، بدهی عمومی، سرمایهگذاری خصوصی
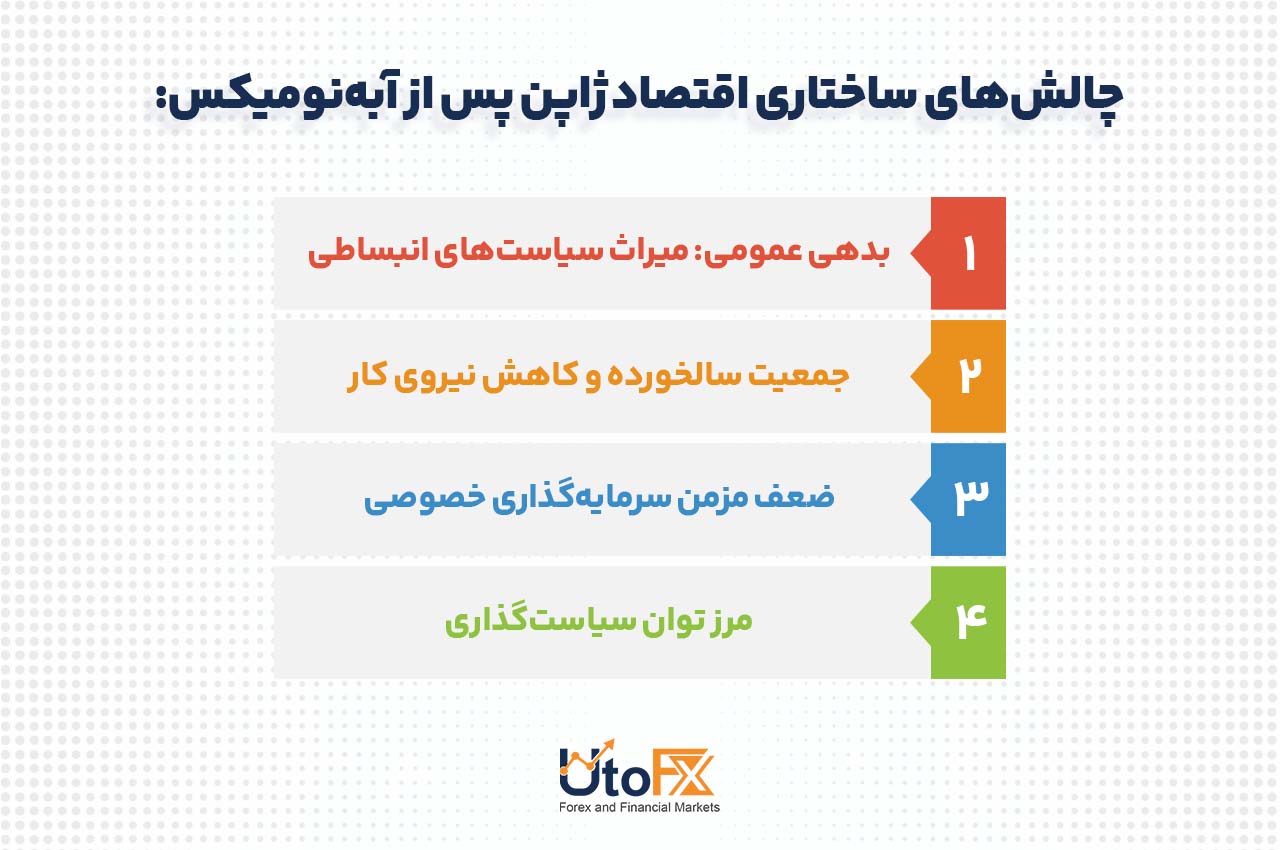
با وجود اجرای گسترده سیاستهای آبهنومیکس و اثرگذاری آن بر برخی متغیرهای کلان و بازارهای مالی، اقتصاد ژاپن همچنان با مجموعهای از چالشهای ساختاری عمیق و مزمن روبهروست؛ چالشهایی که نهتنها پیش از آبهنومیکس وجود داشتند، بلکه در مواردی حتی پررنگتر نیز شدهاند. این محدودیتها، مرز توان سیاستهای انبساطی را آشکار میکنند و توضیح میدهند چرا آبهنومیکس، با وجود جسارت اجرایی، نتوانست اقتصاد ژاپن را وارد یک مسیر رشد پایدار و خودتقویتشونده کند.
جمعیت سالخورده و کاهش نیروی کار
مهمترین و شاید حلناشدنیترین چالش اقتصاد ژاپن، تحولات جمعیتی است. ژاپن یکی از سریعترین روندهای سالمندی جمعیت در جهان را تجربه میکند؛ نرخ زادوولد پایین، افزایش امید به زندگی و کاهش جمعیت در سن کار، ترکیبی ایجاد کرده که مستقیماً ظرفیت رشد اقتصادی را محدود میسازد.
کاهش نیروی کار نهتنها رشد بالقوه اقتصاد را پایین میآورد، بلکه فشار مضاعفی بر نظام تأمین اجتماعی، صندوقهای بازنشستگی و بودجه دولت وارد میکند. حتی سیاستهایی مانند افزایش مشارکت زنان و سالمندان در بازار کار یا تسهیل مهاجرت نیروی کار خارجی، تنها میتوانند بخشی از این شکاف را جبران کنند و قادر نیستند روند کلی جمعیتی را معکوس نمایند. در چنین بستری، هر سیاست تحریک تقاضا با محدودیت سمت عرضه مواجه میشود.
بدهی عمومی: میراث سیاستهای انبساطی
دومین چالش بزرگ، بدهی عمومی بسیار بالا است. نسبت بدهی دولت ژاپن به تولید ناخالص داخلی، از بالاترین سطوح در میان اقتصادهای پیشرفته جهان بهشمار میرود. آبهنومیکس اگرچه این بدهی را ایجاد نکرد، اما با اتکای گسترده بر سیاستهای مالی انبساطی، آن را تثبیت و در برخی مقاطع تشدید کرد.
تا امروز، ترکیب نرخهای بهره بسیار پایین و خرید گسترده اوراق دولتی توسط بانک مرکزی، فشار هزینهای این بدهی را مهار کرده است. اما این وضعیت شکننده است. هرگونه تغییر پایدار در تورم یا نرخ بهره میتواند معادله پایداری مالی را دگرگون کند. از همین رو، بسیاری از تحلیلگران معتقدند که آبهنومیکس، اگرچه زمان خرید، اما مسئله بدهی را به آینده منتقل کرده است، نه حل.
ضعف مزمن سرمایهگذاری خصوصی
چالش سوم و کمتر قابل مشاهده، ضعف ساختاری سرمایهگذاری خصوصی داخلی است. برخلاف انتظار سیاستگذاران، افزایش سودآوری شرکتها و دسترسی به منابع مالی ارزان، به جهش سرمایهگذاری مولد در داخل ژاپن منجر نشد. شرکتهای بزرگ ژاپنی ترجیح دادند بخش قابلتوجهی از سود خود را بهصورت نقد نگه دارند یا در بازارهای خارجی سرمایهگذاری کنند.
ریشه این رفتار را باید در ترکیبی از عوامل جستوجو کرد: چشمانداز جمعیتی ضعیف، انتظارات رشد پایین، محافظهکاری فرهنگی در مدیریت بنگاهها و نبود فرصتهای سرمایهگذاری جذاب در داخل کشور. نتیجه آنکه آبهنومیکس نتوانست حلقه مفقوده میان سیاستهای انبساطی و پویایی بخش خصوصی را بهطور کامل ترمیم کند.
مرز توان سیاستگذاری
مجموع این عوامل نشان میدهد که اقتصاد ژاپن با محدودیتهایی روبهروست که فراتر از ابزارهای متعارف پولی و مالی قرار دارند. آبهنومیکس توانست برخی نشانههای رکود مزمن را تضعیف کند، اما نتوانست بر نیروهای ساختاریای غلبه کند که مسیر رشد بلندمدت را شکل میدهند.
این واقعیت، امروز بار دیگر در مرکز توجه قرار گرفته است؛ چراکه هر تلاش جدید برای احیای آبهنومیکس یا نسخههای بهروزتر آن، ناگزیر باید به این پرسش پاسخ دهد که چگونه میتوان اقتصاد ژاپن را در برابر محدودیتهای جمعیتی، مالی و رفتاری، انعطافپذیرتر کرد.
تحول و نسخه جدید: از آبهنومیکس به «سنائهنومیکس» و سیاستهای پس از آن
با کنارهگیری شینزو آبه از قدرت و سپس ترور او در سال ۲۰۲۲، بسیاری تصور میکردند آبهنومیکس نیز بهتدریج به بخشی از تاریخ اقتصاد ژاپن تبدیل خواهد شد. اما تحولات سیاسی سالهای اخیر نشان دادند که این چارچوب فکری، بیش از آنکه به یک فرد محدود باشد، به یک مکتب سیاستگذاری بدل شده است. روی کار آمدن سانائه تاکایچی، سیاستمداری نزدیک به آبه و وفادار به دیدگاههای او، بار دیگر این پرسش را به مرکز توجه بازگرداند: آیا آبهنومیکس در حال بازتولید است، یا ژاپن وارد مرحلهای تازه از سیاستگذاری اقتصادی شده است؟
آنچه امروز با عنوان غیررسمی «سنائهنومیکس» شناخته میشود، در ظاهر ادامه همان منطق مداخلهگرایانه آبهنومیکس است، اما در عمل تفاوتهای مهمی با نسخه اولیه دارد. اگر آبهنومیکس بر سیاست پولی فوقانبساطی بهعنوان موتور اصلی احیای اقتصاد تکیه داشت، نسخه جدید بیش از آنکه به بانک مرکزی متکی باشد، به سیاست مالی فعال و سرمایهگذاری دولتی هدفمند گرایش پیدا کرده است.
این تغییر جهت، تا حد زیادی بازتاب شرایط جدید اقتصاد ژاپن است؛ اقتصادی که اکنون با تورمی بالاتر از گذشته و محدودیتهای جدیتر برای تداوم سیاستهای پولی افراطی مواجه است.
در چارچوب سنائهنومیکس، تمرکز از «تحریک عمومی تقاضا» به سمت سرمایهگذاری راهبردی در حوزههای حساس تغییر کرده است. دولت جدید بر مفاهیمی مانند «مدیریت بحران اقتصادی» و «امنیت اقتصادی» تأکید دارد؛ مفاهیمی که شامل سرمایهگذاری در بخشهایی چون انرژی، امنیت غذایی، صنایع دفاعی، نیمهرساناها، هوش مصنوعی و باتریهای پیشرفته میشود. هدف اعلامشده این سیاستها، کاهش وابستگی ژاپن به زنجیرههای تأمین خارجی بهویژه چین و تقویت تابآوری اقتصاد ملی در برابر شوکهای ژئوپلیتیک است.
از منظر سیاست خارجی و ژئواکونومیک، سنائهنومیکس رنگوبویی آشکارا ملیگرایانهتر نسبت به آبهنومیکس دارد. پیوند اقتصاد با ملاحظات امنیتی، همکاری نزدیکتر با ایالات متحده و تأکید بر نقش ژاپن در نظم منطقهای، به بخشی جداییناپذیر از این رویکرد تبدیل شده است. در این چارچوب، حتی افزایش هزینههای دفاعی نیز نه صرفاً یک تصمیم امنیتی، بلکه ابزاری برای تحریک تقاضا و حمایت از صنایع داخلی تلقی میشود.
با این حال، نسخه جدید نیز با همان پرسش بنیادینی روبهروست که آبهنومیکس نتوانست پاسخی قاطع به آن بدهد: نقش بخش خصوصی چیست؟ سرمایهگذاری دولتی، هرچند در کوتاهمدت محرک رشد است، اما بدون مشارکت فعال بنگاهها و نهادهای مالی، نمیتواند رشد پایدار ایجاد کند. محافظهکاری ریشهدار شرکتهای ژاپنی، ترجیح سرمایهگذاری خارجی به داخلی و انباشت نقدینگی در ترازنامهها، همچنان موانعی جدی بر سر راه موفقیت سنائهنومیکس بهشمار میروند.
در نهایت، میتوان گفت سنائهنومیکس نه گسستی کامل از آبهنومیکس، بلکه بازتعریف آن در بستر اقتصادی و ژئوپلیتیک جدید است. تمرکز کمتر بر سیاست پولی افراطی و توجه بیشتر به سیاست مالی و سرمایهگذاری راهبردی، نشان میدهد ژاپن در حال آزمودن نسخهای تعدیلشده از همان تفکری است که بیش از یک دهه پیش با هدف خروج از رکود مزمن شکل گرفت. اینکه این نسخه جدید بتواند بر محدودیتهای ساختاری اقتصاد ژاپن غلبه کند یا خیر، همچنان پرسشی باز باقی مانده است.
پیامدها برای سرمایهگذاران بینالمللی و بازارهای مالی جهانی: فرصتها و ریسکها
آبهنومیکس و تداوم آن در قالب نسخههای تعدیلشدهتر، ژاپن را بار دیگر به یکی از نقاط مرجع برای تحلیل سیاستگذاری کلان در اقتصاد جهانی تبدیل کرده است. برای سرمایهگذاران بینالمللی، اهمیت این چارچوب نه فقط در عملکرد اقتصاد ژاپن، بلکه در اثرگذاری آن بر قیمتگذاری داراییها، جریان سرمایه و رفتار ریسکپذیری در سطح جهانی نهفته است.
ین ژاپن و نقش آن در چرخههای ریسک جهانی
یکی از پایدارترین پیامدهای آبهنومیکس، جایگاه ین بهعنوان ارزی با نرخ بهره بسیار پایین بود؛ جایگاهی که آن را به ستون اصلی معاملات کریترید در بازارهای جهانی تبدیل کرد. در این چارچوب، ین صرفاً یک ارز ملی نبود، بلکه بخشی از معماری نقدینگی جهانی بهشمار میرفت.
با این حال، هرچه ژاپن به سمت فاصله گرفتن تدریجی از سیاستهای فوقانبساطی حرکت میکند، این نقش نیز در حال بازتعریف است. حتی تغییرات محدود در بازدهی اوراق دولتی یا انتظارات نرخ بهره، میتواند بر رفتار معاملهگران جهانی اثر بگذارد و نوسانپذیری را افزایش دهد. از این منظر، ین همچنان یک متغیر کلیدی برای سنجش اشتهای ریسک در بازارهای جهانی باقی مانده است؛ چه در دوران تداوم آبهنومیکس و چه در دورههای گذار از آن.
بازار اوراق ژاپن و حساسیت سیستم مالی جهانی
بازار اوراق قرضه ژاپن، بهویژه در دوران آبهنومیکس، نمونهای کمنظیر از مداخله پایدار بانک مرکزی در قیمتگذاری نرخ بهره بود. کنترل منحنی بازده و خرید گسترده اوراق، این بازار را به لنگری برای ثبات مالی داخلی تبدیل کرد، اما همزمان پیوند آن را با بازارهای جهانی نیز افزایش داد.
در شرایطی که مسیر آینده سیاست پولی ژاپن بهتدریج مورد بازنگری قرار میگیرد، سرمایهگذاران جهانی ناچارند نقش ژاپن را دوباره در معادلات نرخ بهره بینالمللی تعریف کنند. حتی بدون تغییرات تند و ناگهانی، همین بازتعریف انتظارات میتواند بر بازارهای بدهی دیگر اقتصادهای بزرگ اثرگذار باشد.
بازار سهام ژاپن: فرصت ساختاری یا وابستگی سیاستی؟
برای بازار سهام ژاپن، آبهنومیکس بهمعنای بازگشت توجه سرمایهگذاران خارجی بود. تضعیف ین، اصلاحات حاکمیت شرکتی و سیاستهای حمایتی، ارزشگذاری سهام ژاپنی را در مقایسه با بسیاری از بازارهای توسعهیافته جذابتر کرد.
با این حال، این جذابیت همواره با یک پرسش همراه بوده است: تا چه اندازه رشد بازار سهام ژاپن بازتابی از بهبود بنیادهای اقتصادی است و تا چه اندازه حاصل سیاستگذاری؟ این پرسش در دورههای گذار سیاستی اهمیت بیشتری پیدا میکند و سرمایهگذاران را به سمت رویکردی گزینشیتر و محتاطانهتر سوق میدهد.
ژاپن در توازن جدید سرمایه جهانی
در سطحی کلانتر، تجربه آبهنومیکس نشان میدهد که ژاپن دیگر صرفاً یک اقتصاد با رشد پایین نیست، بلکه یک بازیگر تعیینکننده در چرخههای مالی جهانی است. سیاستهای این کشور بر جریان سرمایه به آسیا، بر رقابت ارزی منطقهای و حتی بر رفتار بانکهای مرکزی دیگر اقتصادهای پیشرفته اثرگذار بوده است.
نسخههای جدیدتر سیاستگذاری، که پیوندی نزدیکتر میان اقتصاد و ملاحظات ژئوپلیتیک برقرار میکنند، این نقش را پیچیدهتر نیز کردهاند. برای سرمایهگذاران بینالمللی، ژاپن بیش از گذشته بازاری است که باید هم از منظر اقتصاد کلان و هم از منظر سیاست جهانی تحلیل شود.
در نهایت، پیامد اصلی آبهنومیکس برای بازارهای جهانی شاید این باشد که سیاستگذاری ژاپن دیگر یک متغیر حاشیهای نیست. فرصتها در این چارچوب، از نوسانات ارزی و اصلاحات ساختاری تا بازقیمتگذاری داراییها گستردهاند، اما ریسکها نیز؛ بهویژه در دورههای گذار سیاستی، به همان اندازه جدیاند. برای سرمایهگذار آگاه، فهم منطق آبهنومیکس و تحولات پس از آن، شرط لازم برای تحلیل دقیقتر دینامیکهای مالی جهانی است.
سخن پایانی
آبهنومیکس بیش از آنکه صرفاً یک بسته سیاستی باشد، تلاشی بود برای شکستن الگوی فکری مسلطی که سالها اقتصاد ژاپن را در وضعیت انفعال نگه داشته بود. این رویکرد نشان داد که در مواجهه با رکود مزمن و تورم منفی، جسارت در سیاستگذاری میتواند دستکم مسیر انتظارات را تغییر دهد و از تشدید بحران جلوگیری کند. هرچند بسیاری از اهداف بلندپروازانه آبهنومیکس بهطور کامل محقق نشد، اما این سیاست توانست ژاپن را دوباره به کانون توجه سرمایهگذاران جهانی بازگرداند و بحثهای تازهای درباره نقش دولت و بانک مرکزی در اقتصادهای پیشرفته برانگیزد.
اکنون با بازگشت گفتمان آبهنومیکس در قالبهای جدیدی مانند «سنائهنومیکس»، تجربه یک دهه گذشته اهمیت بیشتری پیدا کرده است. آینده اقتصاد ژاپن بیش از هر زمان دیگری به توان آن در عبور از محدودیتهای ساختاری، فعالسازی سرمایهگذاری بخش خصوصی و ایجاد توازن میان حمایت دولتی و پویایی بازار وابسته است. برای فعالان بازارهای مالی، آبهنومیکس یادآور این واقعیت است که سیاستهای کلان اقتصادی میتوانند مسیر قیمت داراییها را برای سالها تحت تأثیر قرار دهند، اما پایداری این مسیر، در نهایت به بنیانهای واقعی اقتصاد گره خورده است.
لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
آبهنومیکس با چه هدفی طراحی شد؟
چرا سیاست پولی در آبهنومیکس نقش محوری داشت؟
آیا آبهنومیکس توانست تورم پایدار ایجاد کند؟
تأثیر آبهنومیکس بر ارزش ین ژاپن چه بود؟
آیا رشد بازار سهام ژاپن نتیجه بهبود واقعی اقتصاد بود؟
مهمترین ضعف ساختاری آبهنومیکس چه بود؟
چرا آبهنومیکس همچنان برای بازارهای مالی اهمیت دارد؟